
Una società ungherese non evita l’imposizione italiana solo perché è costituita all’estero: se esercita attività in Italia tramite una stabile organizzazione, i redditi attribuibili a quella presenza sono imponibili secondo l’art. 23, comma 1, lettera e) TUIR. I rischi per una stabile organizzazione occulta legata all’Ungheria possono quindi coinvolgere anche l’Agenzia delle Entrate italiana, se la presenza in Italia esiste nei fatti ma non è stata dichiarata.
La distinzione è importante: avere una società in Ungheria non comporta automaticamente la tassazione in Italia, ma la forma societaria, da sola, non basta a escluderla. In caso di contestazione, il fisco può ricostruire i redditi attribuibili all’attività italiana e richiedere le imposte dovute per gli anni non prescritti. Possono inoltre applicarsi sanzioni e, nei casi più gravi, configurarsi responsabilità penali.
Vedrai quali elementi possono configurare una stabile organizzazione, come si attribuiscono gli utili e quali conseguenze possono derivare dall’omessa dichiarazione. Vedremo anche la differenza tra una presenza operativa in Italia e una società realmente gestita dall’Ungheria, per valutare i rischi in modo concreto e distinguere situazioni diverse.
Punti chiave
- La presenza operativa in Italia va valutata attraverso le attività svolte e le risorse effettivamente disponibili, non soltanto in base alla sede formale della società.
- Per attribuire il reddito imponibile conta distinguere i ricavi generati in Italia dai costi inerenti all’attività locale.
- Agenti che negoziano o concludono contratti per conto dell’impresa possono incidere sulla valutazione della presenza fiscale.
- Contratti, contabilità, riunioni e poteri decisionali aiutano a ricostruire dove si svolge davvero la gestione aziendale.
- Capire la differenza tra stabile organizzazione e residenza fiscale effettiva permette di inquadrare correttamente rischi e adempimenti.
Attribuzione dei redditi alla stabile organizzazione
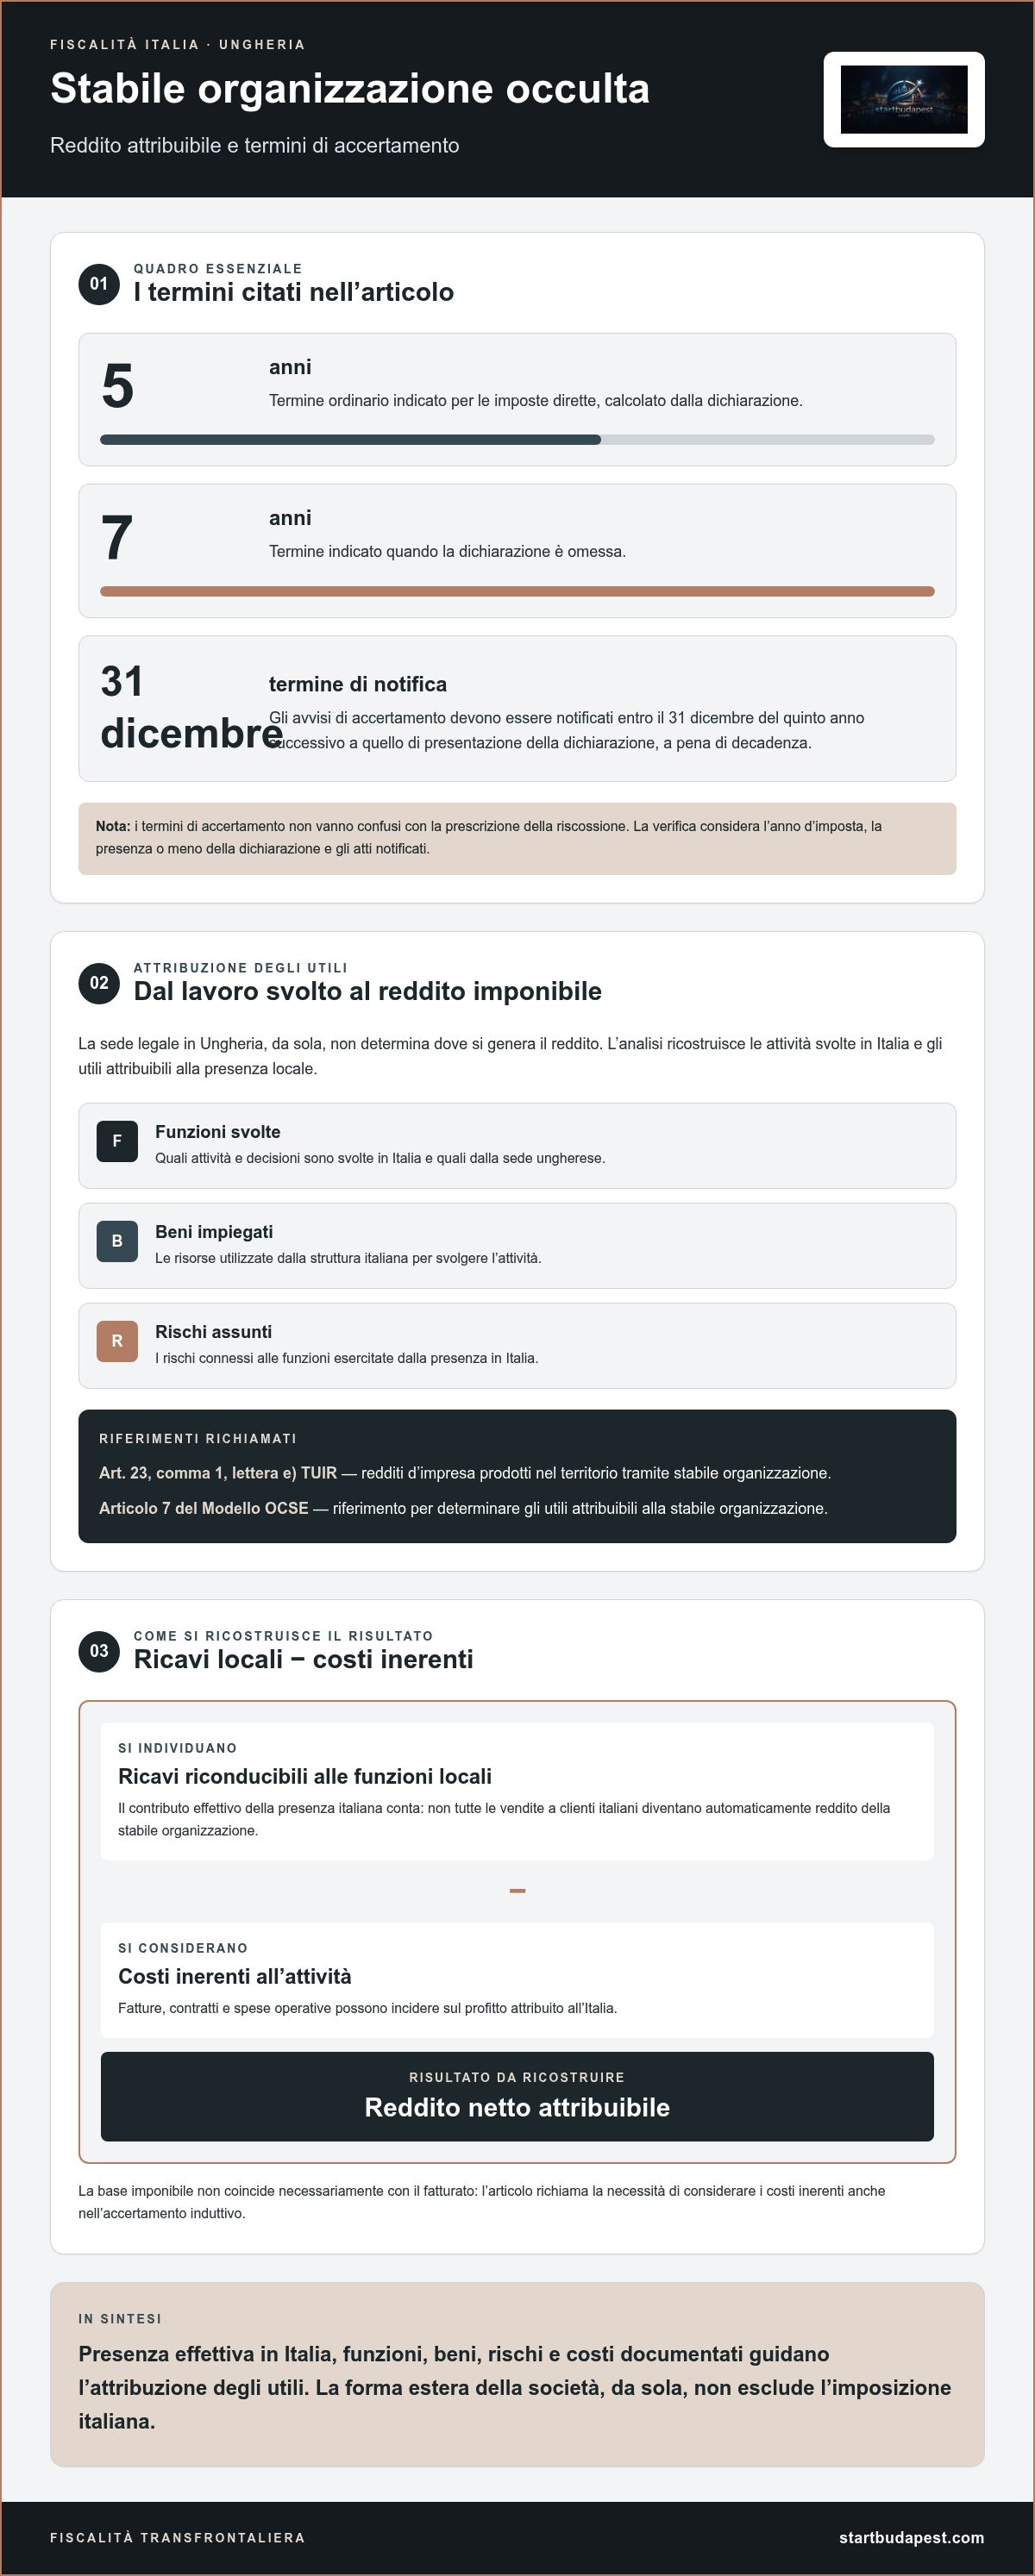
Quando un’impresa non residente opera in Italia tramite una stabile organizzazione, il reddito prodotto nel territorio può essere assoggettato a imposizione italiana. L’art. 23, comma 1, lettera e) TUIR individua questa regola per i redditi d’impresa. Non basta quindi considerare dove è registrata la società: occorre ricostruire quali attività generano valore in Italia e quali utili sono attribuibili a quella presenza.
Per l’attribuzione si guarda alle funzioni svolte, ai beni impiegati e ai rischi assunti dalla struttura italiana. L’articolo 7 del Modello di Convenzione OCSE costituisce il riferimento per determinare gli utili attribuibili alla stabile organizzazione. In concreto, l’analisi distingue le decisioni e le attività svolte in Italia da quelle gestite dalla sede ungherese, evitando di trasferire automaticamente alla prima l’intero risultato della società.
Immagina un’impresa ungherese che vende prodotti in Italia tramite una struttura locale. Se l’ufficio italiano cura le relazioni commerciali e le attività operative, l’analisi deve isolare i ricavi riconducibili a quelle funzioni e i costi necessari a svolgerle. Non tutte le vendite a clienti italiani diventano reddito della stabile organizzazione: contano il contributo effettivo della presenza locale e l’organizzazione concreta delle operazioni.
La base imponibile non coincide necessariamente con il fatturato. La Corte di Cassazione ha riconosciuto che, anche in un accertamento induttivo, occorre considerare i costi inerenti per determinare il reddito netto. Perciò, nella ricostruzione fiscale, fatture, contratti e spese operative possono incidere sul profitto attribuito all’Italia. L’obiettivo è ricostruire un risultato economico coerente con l’attività svolta, non tassare l’intero volume delle vendite.
La differenza tra stabile organizzazione, controllata italiana e agente indipendente riguarda il soggetto che opera e la natura della sua presenza. La stabile organizzazione è parte dell’impresa estera; la controllata, invece, è una società italiana distinta, tassata sui propri redditi. L’agente indipendente opera nell’ambito della propria attività ordinaria, secondo i limiti previsti dalla disciplina applicabile.
La Convenzione Italia-Ungheria ripartisce il potere impositivo tra i due Stati e va letta insieme alle regole italiane. Se entrambi tassano componenti di reddito legate alla stessa attività, può verificarsi una doppia imposizione. Le imposte già pagate all’estero possono essere rilevanti, ma il trattamento dipende dalla corretta attribuzione degli utili e dall’applicazione delle norme convenzionali.
Per le contestazioni fiscali, i termini di accertamento non vanno confusi con la prescrizione della riscossione. In via ordinaria, il termine indicato per le imposte dirette è di cinque anni dalla dichiarazione; in caso di dichiarazione omessa, è di sette anni. Gli avvisi di accertamento devono essere notificati, a pena di decadenza, entro il 31 dicembre del quinto anno successivo a quello in cui è stata presentata la dichiarazione, secondo la Presidenza del Consiglio dei Ministri.
In pratica, la verifica parte dall’anno d’imposta contestato e dalla presenza o meno della dichiarazione, quindi confronta gli atti notificati con il termine applicabile. Separare il reddito italiano dai risultati della sede ungherese, documentare i costi inerenti e applicare la Convenzione Italia-Ungheria sono passaggi essenziali per valutare l’importo contestabile e l’eventuale doppia imposizione.
Definizione di stabile organizzazione
Nel diritto tributario italiano, una stabile organizzazione collega l’attività di un’impresa non residente al territorio in cui opera. Se una società ungherese svolge attività attraverso una presenza qualificata in Italia, i redditi attribuibili a tale presenza possono essere tassati in Italia. La stabile organizzazione è occulta quando esiste di fatto, ma non è stata dichiarata al fisco italiano. La sede legale in Ungheria, da sola, non esclude questo inquadramento.
La forma materiale riguarda una sede fissa d’affari attraverso cui l’impresa esercita, in tutto o in parte, la propria attività. L’art. 162 TUIR e l’articolo 5, paragrafo 1, del Modello OCSE sono riferimenti per questa valutazione. Un ufficio utilizzato stabilmente per gestire vendite, un laboratorio o un macchinario collocato in Italia possono essere elementi rilevanti. Conta il collegamento concreto tra il luogo e l’attività d’impresa, non la sua denominazione formale.
La presenza fisica non basta, però, a rendere imponibile ogni operazione dell’impresa ungherese. Vanno considerate la disponibilità della sede, la continuità dell’attività e le funzioni effettivamente svolte. Un locale usato soltanto per raccogliere informazioni può avere un ruolo diverso da un ufficio che negozia offerte e gestisce ordini. Il Modello OCSE, all’articolo 5, paragrafo 4, esclude dalla definizione generale alcune attività preparatorie o ausiliarie: la loro funzione concreta è quindi decisiva.
Per contestare una stabile organizzazione occulta, l’Agenzia delle Entrate valuta se l’impresa ungherese abbia in Italia una sede fissa o una presenza operativa qualificata, anche tramite persone che agiscono per suo conto. Esamina le funzioni svolte, la continuità, la disponibilità dei luoghi e la sostanza delle attività, distinguendo quelle centrali da quelle meramente ausiliarie.
Può configurarsi anche una stabile organizzazione personale, quando una persona che opera per l’impresa estera esercita abitualmente il potere di concludere contratti in suo nome e per suo conto. Il ruolo non dipende soltanto dal titolo di agente o consulente. Se un rappresentante italiano negozia le condizioni essenziali e la sede ungherese ratifica gli accordi senza modifiche sostanziali, il suo comportamento può incidere sulla valutazione.
Ai fini IVA, il criterio non coincide automaticamente con quello delle imposte sui redditi. L’art. 11 del Regolamento UE 282/2011 richiede una struttura con sufficiente permanenza e mezzi umani e tecnici. Per esempio, un’impresa che utilizza in Italia personale e attrezzature per prestare servizi deve essere valutata secondo questo specifico parametro. La stessa organizzazione può quindi richiedere analisi fiscali distinte.
La Convenzione Italia-Ungheria contro le doppie imposizioni disciplina la ripartizione del potere impositivo e il concetto di stabile organizzazione. Non trasforma automaticamente ogni società ungherese con clienti italiani in una presenza imponibile in Italia. Vanno letti insieme il testo convenzionale, l’art. 162 TUIR e le attività realmente svolte. Anche la regola anti-frammentazione dell’art. 162, comma 5, TUIR richiede di considerare insieme attività complementari svolte in Italia da imprese correlate.
In fase di pianificazione, distingui la costituzione della società dalla sostanza delle sue operazioni. Per valutare come aprire una società in Ungheria in modo coerente con l’attività effettiva, considera dove si prendono le decisioni, chi gestisce i contratti e quali funzioni restano in Italia. Questa mappa aiuta a individuare in anticipo gli elementi che potrebbero incidere sull’inquadramento fiscale.
Possibili responsabilità penali
La contestazione di una stabile organizzazione occulta non equivale, da sola, a una condanna penale. L’accertamento fiscale riguarda l’impresa e i redditi attribuiti all’attività italiana; il profilo penale richiede invece di valutare le condotte e le responsabilità dei soggetti coinvolti. È quindi necessario distinguere il recupero delle imposte dalle conseguenze di eventuali violazioni specifiche.
Una presenza non dichiarata può comportare obblighi fiscali non assolti, compresi quelli relativi alla fatturazione e al versamento dell’IVA. Se l’impresa vende in Italia ma omette gli adempimenti connessi, l’Agenzia delle Entrate può ricostruire le operazioni e contestare le imposte dovute. La verifica riguarda documenti e condotte concrete, non soltanto il fatto che la società sia ungherese o abbia clienti italiani.
Le sanzioni amministrative possono accompagnare il recupero fiscale. Per l’omessa dichiarazione, il quadro di riferimento indica sanzioni dal 120% al 240% delle imposte evase. Questo intervallo non va confuso con una pena penale: si tratta di conseguenze tributarie, mentre la responsabilità penale richiede una valutazione distinta dei fatti e delle persone coinvolte.
Nei casi di evasione di grandi dimensioni connessi a una stabile organizzazione occulta, può essere presentata una denuncia penale nei confronti dei responsabili dell’azienda. La denuncia avvia una valutazione dell’autorità giudiziaria, ma non dimostra automaticamente la responsabilità del singolo. Per ricostruire il ruolo di ciascuno possono essere rilevanti le decisioni aziendali, i documenti contabili e i rapporti con il personale operativo.
Considera un’impresa ungherese che conclude vendite in Italia tramite una struttura locale, senza contabilizzare i ricavi collegati. L’accertamento può verificare chi gestiva gli ordini, chi disponeva delle risorse e quali importi erano stati dichiarati. Se emerge anche un’omissione IVA, la verifica può riguardare la corretta dichiarazione delle operazioni e i relativi versamenti, oltre all’attribuzione del reddito.
La doppia imposizione è un problema ulteriore, ma distinto dalla responsabilità penale. Se l’Ungheria ha già tassato gli stessi guadagni, occorre valutare le regole convenzionali e gli strumenti disponibili per evitare una duplicazione. La procedura amichevole, o MAP, può essere lunga e incerta: diventano quindi centrali la documentazione delle imposte pagate e l’attribuzione coerente dei redditi.
Quando l’impresa individua errori dichiarativi, il ravvedimento operoso previsto dall’art. 13 del D.Lgs. 472/1997 consente il versamento spontaneo delle imposte dovute, degli interessi e di sanzioni ridotte. Non cancella automaticamente ogni possibile profilo penale, ma permette di regolarizzare la posizione tributaria secondo le condizioni applicabili. La pianificazione fiscale strategica serve anche a individuare per tempo obblighi e responsabilità connessi alle attività italiane.
Quali attività di agenti o rappresentanti in Italia possono creare una stabile organizzazione per un’impresa ungherese?
Un agente in Italia può esporre un’impresa ungherese al rischio di una stabile organizzazione personale se agisce abitualmente per suo conto e conclude contratti, oppure svolge un ruolo decisivo nella loro conclusione. Il titolo indicato nel contratto, come “consulente” o “rappresentante”, non basta a definire il rapporto: conta l’attività effettivamente svolta sul mercato italiano.
Durante un controllo, l’Agenzia delle Entrate può verificare se il personale locale negozia prezzi, condizioni di vendita e clausole essenziali, mentre la sede ungherese ratifica gli accordi senza modifiche sostanziali. Per esempio, se un rappresentante italiano concorda con il cliente quantità, prezzo e consegna, e la società approva sistematicamente quei termini, il suo ruolo può essere rilevante. La firma apposta all’estero non conclude da sola l’analisi.
Contano anche la continuità e l’autonomia operativa del rappresentante. Un soggetto che lavora in modo esclusivo per l’impresa ungherese, segue istruzioni dettagliate e non assume rischi d’impresa propri può apparire meno indipendente. Al contrario, l’esclusione prevista per l’agente indipendente si applica quando il soggetto opera nell’ambito della propria attività ordinaria, secondo la Presidenza del Consiglio dei Ministri.
Per distinguere i due modelli, considera gli elementi concreti del rapporto:
- Chi individua i clienti e gestisce le trattative commerciali in Italia.
- Chi decide o negozia prezzi, sconti e condizioni contrattuali.
- Se l’impresa ungherese modifica davvero gli accordi proposti dal rappresentante.
- Se l’intermediario opera per più imprese e assume rischi commerciali propri.
- Chi fornisce le istruzioni e controlla l’attività svolta sul territorio.
Anche l’ufficio di rappresentanza richiede attenzione. Può svolgere attività pubblicitarie o raccogliere dati; se invece viene utilizzato per vendere, gestire ordini o produrre, l’attività può essere contestata come stabile organizzazione occulta. Per esempio, raccogliere informazioni sul mercato italiano è diverso dal ricevere ordini e coordinare le consegne per conto della società ungherese.
L’art. 162 TUIR disciplina la stabile organizzazione e considera la presenza di agenti dipendenti, oltre alle esclusioni per attività ausiliarie. Il Modello OCSE, all’articolo 5, paragrafo 7, distingue inoltre la società locale che è un’entità giuridica indipendente dall’impresa estera che la controlla: il rapporto societario, da solo, non crea automaticamente una stabile organizzazione.
Per un’impresa ungherese, la valutazione parte da contratti, corrispondenza commerciale, deleghe e prassi di approvazione. Se l’agente decide in concreto le condizioni delle vendite italiane, la forma del mandato non neutralizza quel ruolo. Se invece svolge la propria attività ordinaria per conto proprio e mantiene autonomia commerciale, il quadro può essere diverso: è la sostanza del rapporto a guidare l’inquadramento fiscale.
Quali controlli, prove e strumenti usa l’Agenzia delle Entrate per individuare una stabile organizzazione occulta?
L’Agenzia delle Entrate ricostruisce dove l’impresa ungherese svolge effettivamente le proprie funzioni. Non si ferma alla sede legale: confronta attività, persone, luoghi e documenti per capire se esista una presenza operativa in Italia. Per esempio, una fattura emessa dall’estero non esclude che trattative e gestione degli ordini avvengano stabilmente sul territorio italiano.
Libri sociali, contabilità, dichiarazioni fiscali e rapporti con il commercialista possono mostrare dove vengono prese le decisioni. Le riunioni del consiglio svolte in Ungheria, gli amministratori con poteri effettivi e i contratti gestiti da uffici ungheresi sostengono la ricostruzione di una gestione reale nel Paese. I verbali formali, da soli, hanno meno peso se le decisioni operative risultano prese altrove.
Gli ispettori possono verificare anche l’uso continuativo di uffici o spazi presso clienti e società collegate. Per esempio, una postazione sempre disponibile in una sede italiana può essere rilevante se vi si svolgono attività centrali dell’impresa. La disponibilità dei locali va valutata insieme alle funzioni svolte: un luogo usato solo occasionalmente non dimostra, da solo, una presenza stabile.
Per valutare la sostanza economica in Ungheria, contano elementi coerenti con l’attività dichiarata:
- Uffici e personale effettivamente presenti nel Paese.
- Fornitori locali e costi operativi compatibili con le funzioni svolte.
- Amministratori con poteri reali e riunioni del consiglio documentate in Ungheria.
- Contratti gestiti da uffici ungheresi, con corrispondenza e approvazioni coerenti.
- Contabilità e dichiarazioni che riflettono le operazioni e le decisioni aziendali.
Un controllo può confrontare anche il ruolo attribuito alla società estera con i rapporti economici effettivi. Se una controllata risulta formalmente autonoma, ma non assume i rischi descritti nei documenti aziendali, la divergenza può richiedere approfondimenti. La documentazione contrattuale, il flusso degli ordini e le responsabilità commerciali aiutano a ricostruire chi svolge davvero le funzioni.
La regola anti-frammentazione dell’art. 162, comma 5, TUIR richiede di considerare insieme attività complementari svolte in Italia dall’impresa estera e da imprese correlate. Quindi attività distribuite tra società collegate non vanno necessariamente esaminate isolatamente. Il caso Philip Morris è richiamato nella prassi italiana sulle verifiche fiscali relative alla stabile organizzazione: mostra perché l’analisi concreta dei rapporti e delle funzioni conta più delle etichette societarie.
Per rendere leggibile la sostanza operativa, organizza verbali, deleghe, contratti, contabilità e prove dei costi in modo coerente con le attività svolte in Ungheria. Pianifica la struttura fiscale in Ungheria valutando insieme gestione, documentazione e presenza commerciale: questa analisi aiuta a individuare gli elementi che possono generare contestazioni in Italia.
Elevate Advisory Group Kft.: Costituzione Kft. online
Elevate Advisory Group Kft. affianca chi vuole costituire una Kft. in Ungheria e impostare fin dall’inizio una struttura coerente con l’attività prevista. La Costituzione Kft. online e il setup societario si affiancano alla pianificazione fiscale strategica, utile per valutare funzioni, gestione e operatività tra Ungheria e Italia.
Se l’impresa è già attiva, la contabilità e l’amministrazione aiutano a gestire gli adempimenti e a mantenere ordinata la documentazione societaria. Se stai pianificando l’ingresso nel mercato ungherese, affrontare insieme costituzione e organizzazione fiscale permette di collegare le scelte societarie al modello operativo effettivo, senza confondere la sede formale con il luogo in cui si svolgono le attività.
Per valutare il percorso più adatto alla tua impresa, contatta Elevate Advisory Group Kft.
Imposta il prossimo passo con una visione chiara
Una struttura internazionale va progettata in base a come l’impresa opererà davvero, non soltanto alla forma societaria scelta. Per affrontare i rischi di una stabile organizzazione occulta collegata all’Ungheria nei rapporti con l’Agenzia delle Entrate, traduci la valutazione fiscale in scelte operative: responsabilità definite, flussi documentali coerenti e un modello di gestione sostenibile nel tempo.
Se stai valutando una società ungherese o vuoi riorganizzare quella esistente, Elevate Advisory Group Kft. ti affianca con la Costituzione Kft. online, il setup societario e la pianificazione fiscale strategica. Il punto di partenza è collegare il progetto d’impresa alla sua organizzazione concreta, per pianificare gli adempimenti in modo consapevole e ordinato.
Per confrontarti sul percorso più adatto alla tua attività, contatta Elevate Advisory Group Kft. Una valutazione strutturata ti aiuta a procedere con maggiore chiarezza e controllo.
Domande frequenti sulla stabile organizzazione occulta
Cosa succede se apro una stabile organizzazione "occulta" senza dichiararla?
L’Agenzia delle Entrate può ricostruire le attività italiane, attribuire loro un reddito e richiedere imposte, interessi e sanzioni. Nei casi di evasione di grandi dimensioni può inoltre essere avviata una denuncia penale nei confronti dei responsabili, senza che ciò equivalga automaticamente a una condanna. I rischi di una stabile organizzazione occulta collegata all’Ungheria dipendono quindi dalle operazioni, dai documenti e dalle responsabilità effettive.
Che cosa si intende per stabile organizzazione occulta in Ungheria ai fini fiscali italiani?
Ai fini italiani, il termine indica una presenza imponibile in Italia non dichiarata, anche quando l’impresa è costituita in Ungheria. La sede ungherese, da sola, non rende occulta la struttura: le attività e le funzioni svolte in Italia devono integrare i criteri previsti. Per esempio, un’impresa ungherese che gestisce stabilmente ordini tramite personale italiano presenta elementi diversi da una società che vende dall’estero senza una struttura locale.
Quali imposte e contributi può richiedere l’Italia in caso di stabile organizzazione occulta?
L’Italia può richiedere le imposte sui redditi attribuibili alla presenza italiana, comprese IRES e, quando applicabile, IRAP. Possono aggiungersi obblighi IVA per operazioni non fatturate o versamenti omessi, oltre a interessi e sanzioni. Gli eventuali contributi previdenziali dipendono invece dai rapporti di lavoro e dagli obblighi collegati: non derivano automaticamente dalla sola contestazione fiscale della stabile organizzazione.
Come vengono attribuiti utili e costi alla stabile organizzazione secondo le regole italiane e OCSE?
Si ricostruiscono funzioni, beni utilizzati e rischi assunti dalla struttura italiana, attribuendole il risultato economico collegato alle sue attività. L’articolo 7 del Modello OCSE guida l’attribuzione degli utili; i costi inerenti devono essere considerati, così da determinare il reddito netto e non tassare semplicemente il fatturato lordo. Contratti, ordini, spese operative e responsabilità commerciali aiutano a distinguere le attività italiane da quelle della sede ungherese.
Come regolarizzare una stabile organizzazione occulta in Italia e quali procedure di ravvedimento sono disponibili?
La regolarizzazione richiede di ricostruire le operazioni italiane, quantificare redditi e imposte, quindi individuare dichiarazioni e versamenti da correggere. Il ravvedimento operoso, disciplinato dall’art. 13 del D.Lgs. 472/1997, prevede il versamento spontaneo delle imposte dovute, degli interessi e di sanzioni ridotte. Prima di procedere, occorre coordinare gli adempimenti diretti e IVA e verificare come le imposte già pagate in Ungheria incidano sulla doppia imposizione.