
Il 9% non coincide con il carico fiscale complessivo. La flat tax ungherese per imprese indica l’aliquota nominale dell’imposta sul reddito delle società, pari al 9% dal 2017; la base imponibile parte dall’utile di bilancio, rettificato secondo le variazioni fiscali previste. Inoltre, in linea generale, la base minima rilevante può essere calcolata sul 2% dei ricavi totali, con specifici aggiustamenti.
È comprensibile associare l’Ungheria a una tassazione societaria competitiva, ma valutare un’attività solo dall’aliquota offre un quadro incompleto. IVA, imposte locali e contributi vanno considerati in base all’attività concreta dell’impresa.
In questa guida scoprirai come si applica l’imposta sugli utili, come si determina la base imponibile e quali restrizioni possono influire sulla scelta del regime. Vedrai anche perché la KATA, spesso confusa con la tassazione delle società, segue regole distinte e ha visto restringere l’accesso nel 2022. L’obiettivo è distinguere l’aliquota nominale dal costo fiscale complessivo e individuare gli elementi da valutare prima di pianificare una presenza imprenditoriale in Ungheria.
Punti chiave
- Il 9% riguarda l’imposta societaria sugli utili: per valutare il carico fiscale complessivo occorre considerare anche le altre imposte applicabili all’attività.
- La base imponibile parte dall’utile ante imposte di bilancio, rettificato secondo le variazioni fiscali previste; in linea generale, può rilevare anche una base minima calcolata sul 2% dei ricavi totali.
- La KATA non è un regime generale per le società: la riforma del 2022 ne ha ristretto l’accesso agli autonomi che prestano servizi a persone fisiche private.
- Per stimare la tassazione diretta, distingui l’imposta societaria da quella locale e considera gli eventuali contributi collegati alla struttura e all’attività d’impresa.
- Prima di scegliere la forma societaria, valuta come ricavi, utile contabile e operatività incidono sulla base imponibile e sugli obblighi fiscali.
Applicazione della flat tax per le imprese
In Ungheria, l’imposta sul reddito delle società applica un’aliquota nominale del 9% dal 2017. Il governo ha introdotto questa aliquota per il reddito societario, ma chiamarla “flat tax” può trarre in inganno: non significa che ogni impresa versi il 9% dei ricavi o che quello sia il suo carico fiscale complessivo.
Per capire come si applica, separa tre elementi: il risultato economico, le rettifiche fiscali e gli altri tributi legati all’attività. La base imponibile parte dall’utile ante imposte di bilancio, poi viene rettificata secondo le variazioni fiscali previste. L’imposta societaria si calcola su questa base, non direttamente sul fatturato. Una società con ricavi elevati, quindi, non determina l’imposta applicando semplicemente il 9% alle vendite.
Il calcolo pratico richiede di ricostruire il reddito imponibile a partire dalla contabilità e di classificare correttamente le rettifiche rilevanti. Occorre poi distinguere il tributo nazionale dalle componenti locali e dagli oneri sul lavoro. La local business tax, per esempio, è applicata dalle amministrazioni locali e ha un’aliquota massima del 2%. Per i datori di lavoro, la social contribution tax è in via generale del 13% sulla relativa base imponibile, dato riferito a gennaio 2026.
Qual è l’aliquota IVA ungherese e quali aliquote ridotte si applicano? L’aliquota standard è del 27%; tra quelle ridotte figurano il 18% per i prodotti alimentari e il 5% per beni di prima necessità, giornali e servizi Internet.
Quali regimi fiscali semplificati sono disponibili per le piccole imprese in Ungheria? La KATA è il regime semplificato più noto, ma dal 2022 il suo accesso è stato ristretto agli autonomi che prestano servizi a persone fisiche private. Non va confusa con l’imposta societaria applicata alle società.
Per valutare la flat tax ungherese per imprese, procedi con metodo:
- riconcilia l’utile contabile con le rettifiche fiscali;
- verifica se rileva la base imponibile minima sul 2% dei ricavi totali;
- separa imposta societaria, imposte locali, IVA e oneri sul lavoro;
- valuta se la forma giuridica e l’attività sono coerenti con il regime considerato.
Il 9% è un dato importante, non una stima completa. Solo l’analisi congiunta di reddito, ricavi, struttura e obblighi fiscali permette di leggere correttamente il costo fiscale dell’impresa in Ungheria.
In Ungheria non sono applicate ritenute alla fonte sui pagamenti in uscita di dividendi, interessi e royalty. Questo aspetto completa la valutazione dei flussi transfrontalieri, ma non modifica il criterio di calcolo dell’imposta societaria: la base imponibile resta il riferimento per applicare l’aliquota descritta sopra. Per contestualizzare la nozione di flat tax, è utile distinguere l’imposizione sulle società da quella sulle persone fisiche in altri ordinamenti. Le aliquote applicabili alle persone fisiche in altri ordinamenti non sono direttamente confrontabili con quelle societarie. Questi dati riguardano contribuenti individuali e non vanno presentati come aliquote societarie né come valori applicabili all’Ungheria.
Base imponibile minima e soglia del 2% dei ricavi
La soglia del 2% serve a individuare una base imponibile minima rilevante per l’imposta societaria ungherese. In linea generale, il calcolo parte dai ricavi totali e richiede specifici aggiustamenti: non coincide automaticamente con l’utile contabile né con l’imposta da versare.
Come si calcola la base imponibile dell’imposta societaria ungherese? Si parte dall’utile ante imposte riportato in bilancio e lo si rettifica secondo le variazioni fiscali previste. Il risultato va confrontato con la base minima, calcolata in linea generale sul 2% dei ricavi totali, con gli aggiustamenti applicabili.
Il confronto tra queste grandezze è particolarmente importante quando l’utile contabile è ridotto rispetto ai ricavi. Un margine contenuto, da solo, non determina la base imponibile. Occorre ricostruire il risultato di bilancio e la soglia legata ai ricavi, quindi verificare le rettifiche pertinenti. Per questo, la contabilità deve essere coerente con la dichiarazione fiscale.
Per applicare il criterio con ordine, prepara i dati per periodo d’imposta e separa le diverse voci:
- Ricavi totali: individua le entrate considerate nel calcolo e riconciliale con la contabilità.
- Utile ante imposte: usa il risultato di bilancio come punto di partenza, prima delle rettifiche fiscali.
- Variazioni fiscali: separa gli elementi che modificano il risultato contabile ai fini dell’imposta.
- Base minima: calcola il riferimento del 2% sui ricavi totali, applicando gli aggiustamenti previsti.
- Confronto: valuta la base derivante dal reddito rettificato insieme alla soglia minima rilevante.
Un confronto pratico può riguardare una società con ricavi significativi e un utile basso: la percentuale minima diventa un riferimento da verificare, non una tassa aggiuntiva del 2% sui ricavi. La base imponibile, invece, resta il valore su cui si applica l’imposta societaria. Confondere i due passaggi porta a sovrastimare o sottostimare il risultato fiscale.
La guida NAV aggiornata a febbraio 2026 descrive la base imponibile come l’utile ante imposte di bilancio rettificato secondo le variazioni fiscali previste. Questo punto è utile anche nel confronto internazionale: il calcolo non si esaurisce nell’aliquota nominale, ma dipende dalla relazione tra reddito contabile, rettifiche e ricavi.
Per piccole imprese e società di settori diversi, la verifica va condotta sulle specifiche voci di bilancio, non su un margine presunto uguale per tutti. Anche una chiusura contabile di maggio può aiutare a controllare ricavi e utile in corso d’anno, ma non sostituisce il calcolo relativo al periodo d’imposta. Una pianificazione fiscale strategica integra questi passaggi nella gestione societaria.
Restrizioni introdotte dalla riforma del 2022
La riforma del 2022 ha cambiato l’accesso alla KATA, regime semplificato ungherese rivolto a determinate attività autonome. La sua forma originaria è stata abolita e sostituita da un regime più restrittivo. Per chi avvia un’attività, la conseguenza pratica è netta: non basta essere una piccola impresa per rientrare nella KATA.
Dal 2022 l’accesso è stato ristretto ai lavoratori autonomi che prestano servizi a persone fisiche private. Il criterio riguarda quindi sia la posizione del contribuente sia la natura del cliente. Un professionista che fattura prestazioni a privati deve valutare la propria attività secondo questa regola; una società che opera con clienti commerciali non può presumere che la KATA funzioni come regime alternativo all’imposta societaria del 9%.
KATA e imposta sul reddito delle società non sono aliquote intercambiabili. KATA riguarda un regime semplificato e i contribuenti ammessi; l’imposta societaria si applica alle società secondo le regole della tassazione d’impresa. Prima di definire contratti e fatturazione, individua chi svolge l’attività, con quale forma giuridica e per quali clienti. Così eviti di scegliere un regime basandoti soltanto sulla parola “semplificato”.
La riforma ha inciso anche su alcune branch e stabili organizzazioni di soggetti esteri. Dal 2022, queste strutture possono essere soggette al contributo sull’innovazione. Perciò, un’impresa internazionale non dovrebbe assimilare automaticamente una presenza ungherese a una società locale: la forma della presenza e la natura dell’attività diventano elementi da analizzare separatamente.
Per una prima verifica, raccogli i dati in questo ordine:
- Forma operativa: distingui lavoratore autonomo, società, branch e stabile organizzazione.
- Clientela: identifica se i destinatari sono persone fisiche private o soggetti commerciali.
- Regime considerato: separa la KATA dall’imposta societaria applicata alle società.
- Presenza estera: valuta se l’attività opera tramite una branch o una stabile organizzazione.
- Contributo: considera l’eventuale applicazione dell’innovation contribution alle strutture interessate.
Non tutte le imprese straniere sono automaticamente escluse o soggette allo stesso trattamento: le regole da esaminare dipendono dalla categoria del contribuente. Per esempio, per un autonomo che serve persone fisiche private occorre valutare i requisiti KATA; una società con rapporti commerciali deve invece analizzare il regime societario e gli obblighi connessi alla propria struttura.
La restrizione del 2022 rende quindi essenziale distinguere il regime personale dall’imposizione sulle società. Il 9% non descrive la KATA, e la KATA non rappresenta una via generale per ridurre l’imposta delle imprese. Verifica prima la forma giuridica e il tipo di clientela, poi considera le regole fiscali pertinenti alla presenza in Ungheria.
Tassazione diretta in Ungheria
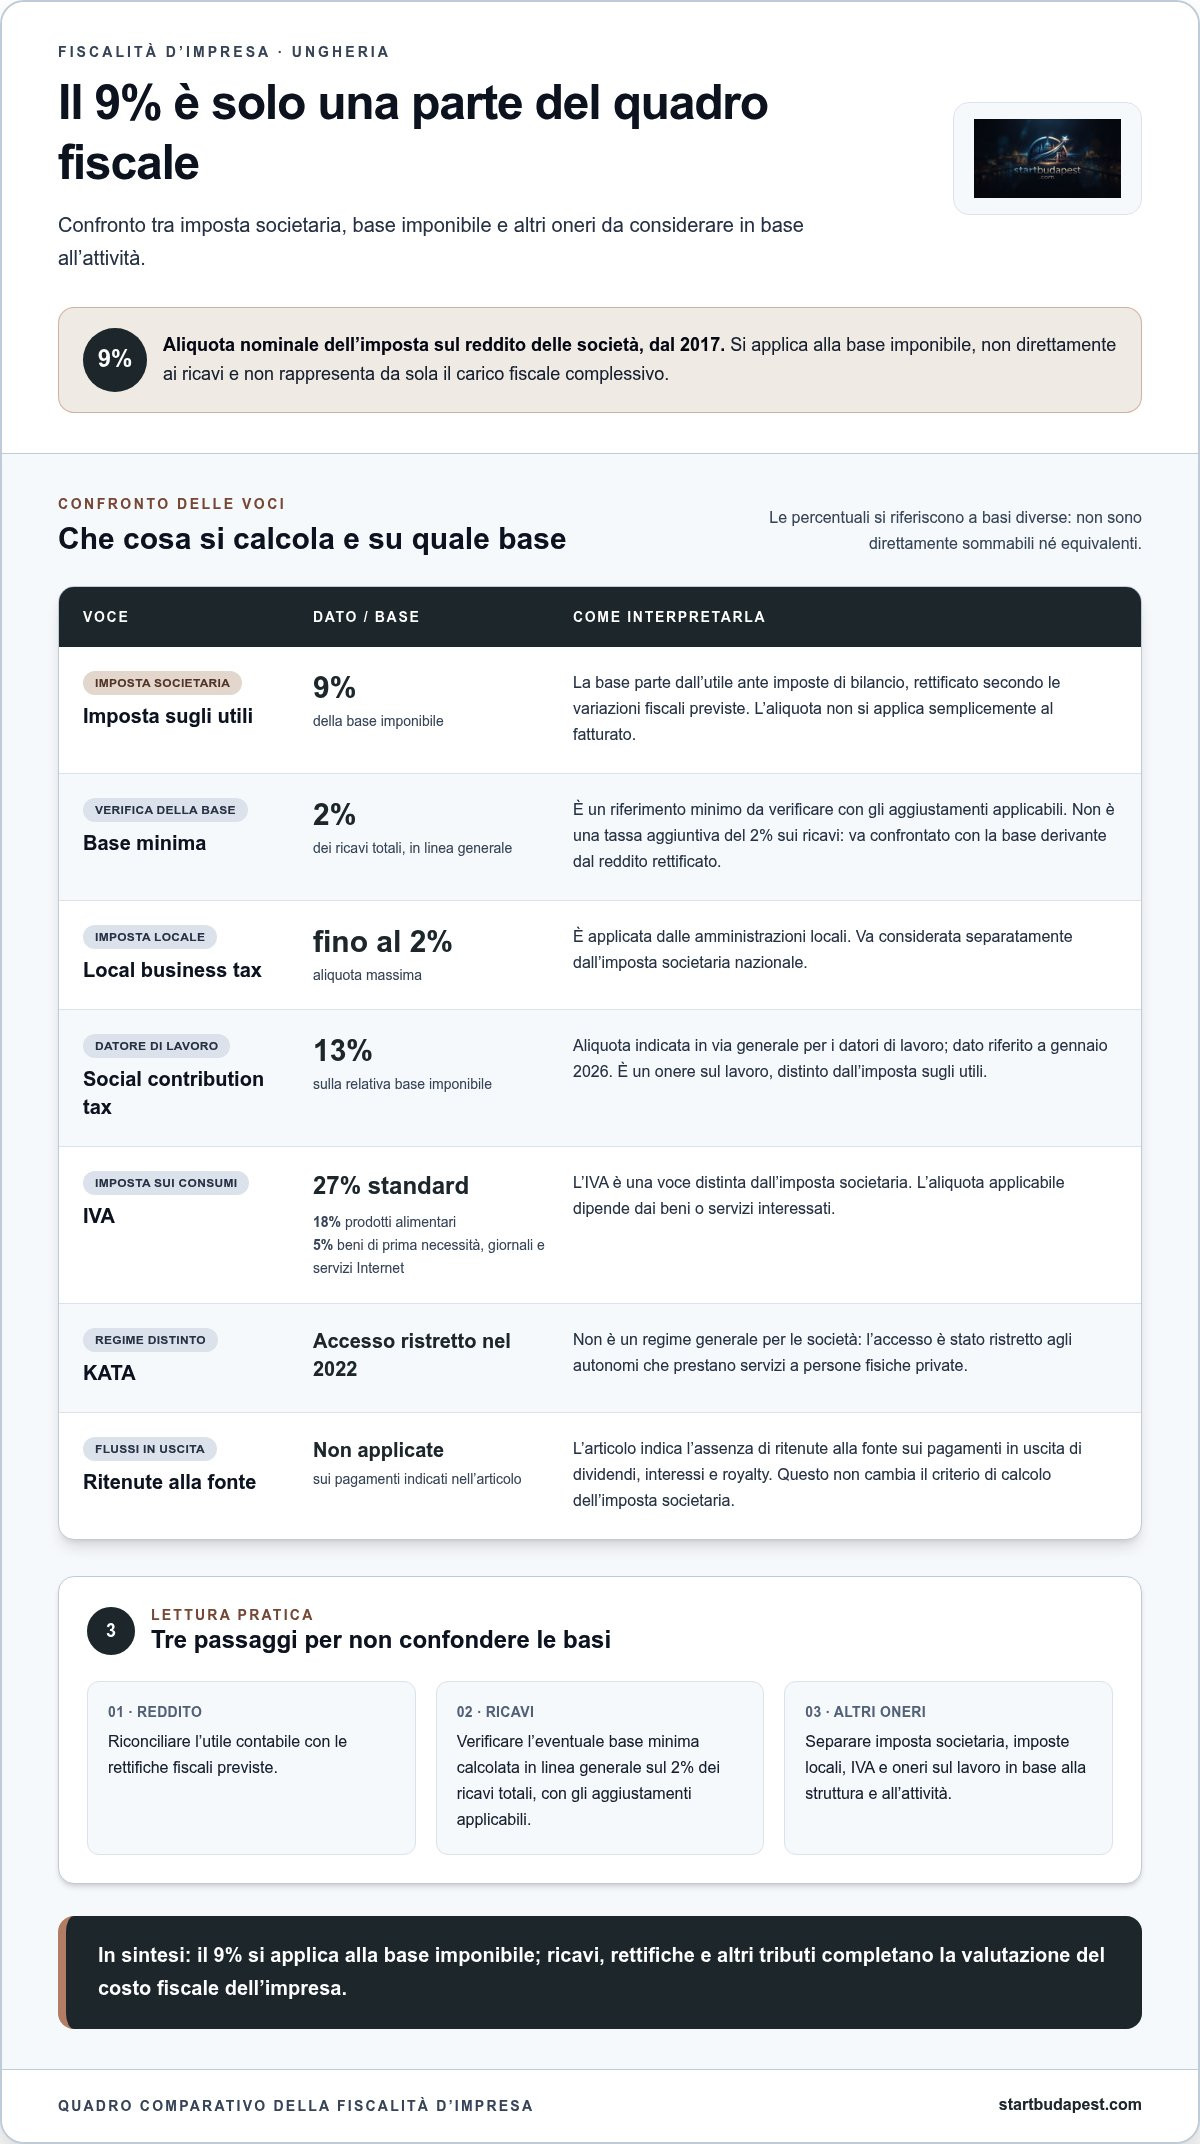
Per leggere la tassazione diretta ungherese, separa imposte sul reddito societario, tributi locali e contributi collegati al lavoro. Il 9% riguarda l’imposta societaria nominale, mentre gli altri prelievi seguono basi e criteri distinti. In un confronto europeo, quindi, non basta affiancare due aliquote: occorre valutare anche attività, personale e imposte locali.
Come si confronta la tassazione delle imprese in Ungheria con quella in Italia? L’aliquota societaria ungherese è del 9%, ma non è direttamente confrontabile con le aliquote IRPEF italiane, che variano dal 23% al 43% in base al reddito personale. Per confrontare le imprese, considera invece base imponibile, tributi locali e contributi applicabili.
Quali imposte locali e contributi si aggiungono all’imposta societaria in Ungheria? La local business tax, applicata dalle amministrazioni locali, ha un’aliquota massima del 2%; il contributo sull’innovazione è dello 0,3%. Per i datori di lavoro, la social contribution tax è in via generale del 13% sulla relativa base imponibile, mentre il lavoratore assicurato versa un contributo sociale del 18,5%, secondo i dati di gennaio 2026.
Questi prelievi non gravano tutti sullo stesso soggetto né sulla medesima base. Per esempio, il contributo del 13% riguarda il datore di lavoro e la relativa base imponibile; il 18,5% è a carico del lavoratore assicurato. L’IVA standard del 27% è un’imposta indiretta e va tenuta distinta dal calcolo dell’imposta societaria, anche nella pianificazione finanziaria.
Quali sono le scadenze per dichiarazioni e pagamenti delle imposte societarie ungheresi? Parti dal periodo d’imposta adottato e dagli obblighi dichiarativi e di versamento pertinenti. Predisponi un calendario interno in base alla chiusura contabile e organizza per tempo liquidità, documenti e riconciliazioni.
Per gestire i versamenti, organizza i dati per tributo, base imponibile e soggetto obbligato. Un prospetto separato per imposta societaria, local business tax e contributi riduce il rischio di confondere passività aziendali e trattenute sul lavoro. La guida NAV aggiornata a febbraio 2026 descrive la base della corporate income tax come utile ante imposte di bilancio, rettificato secondo le variazioni fiscali previste.
Quali rischi fiscali comporta trasferire o aprire un’impresa in Ungheria? Un rischio operativo comune è classificare in modo errato la struttura, i ricavi o gli obblighi fiscali. Prima di trasferire l’attività, mappa la forma societaria, le operazioni, il personale e i rapporti tra impresa italiana e ungherese; allinea poi contabilità e dichiarazioni a questa mappa.
- Confronta: valuta l’imposta societaria insieme a imposte locali e contributi.
- Separa: distingui obblighi del datore di lavoro, del dipendente e della società.
- Pianifica: collega ogni versamento al periodo d’imposta e ai documenti contabili pertinenti.
- Documenta: conserva una ricostruzione chiara delle attività e dei rapporti transfrontalieri.
In questo modo, la convenienza fiscale non si basa sulla sola aliquota. Considerare insieme imposta, local business tax e contributi offre una base più solida per valutare l’attività tra Italia e Ungheria.
Qual è l’aliquota dell’imposta sugli utili delle imprese in Ungheria?
L’aliquota nominale dell’imposta sul reddito delle società in Ungheria è del 9% dal 2017. È il dato centrale per chi confronta la tassazione societaria ungherese con quella italiana, ma descrive l’imposta sugli utili imponibili, non il prelievo complessivo su ogni ricavo dell’impresa.
Il cambiamento emerge osservando le aliquote storiche: nel 1997 l’imposta sulle società era del 18%. Fino al 31 dicembre 2016, prima della riforma entrata in vigore nel 2017, le aliquote ungheresi andavano dal 10 al 19%. Dal 2017 il 9% ha sostituito quella struttura a più aliquote. Per chi valuta un investimento, la sequenza mostra una riduzione dell’aliquota nominale, non una garanzia sul risultato fiscale effettivo.
Il calcolo parte dal reddito imponibile della società, determinato usando l’utile ante imposte di bilancio e le variazioni fiscali pertinenti. Il 9% si applica a tale base, non direttamente al fatturato. Per esempio, ricavi e utile non sono grandezze intercambiabili: una società può generare vendite consistenti, ma l’imposta societaria si determina sul reddito imponibile calcolato secondo le regole applicabili.
La valutazione cambia se si confonde l’aliquota nominale con l’intero carico fiscale. L’IVA, la local business tax e gli oneri connessi ai dipendenti rispondono a basi e funzioni diverse. Non si sommano semplicemente al 9% come se fossero aliquote identiche applicate allo stesso importo. Per una stima operativa, separa ogni imposta, individua chi è tenuto al pagamento e verifica la base fiscale pertinente.
La ricerca e sviluppo è un altro elemento da valutare con precisione: il quadro fiscale riportato indica un’imposta del 4,5% per le imprese che investono in tale ambito. Non va confusa con l’aliquota societaria generale del 9%. Prima di includere questo dato in una previsione, occorre distinguere il trattamento specifico degli investimenti dalla tassazione ordinaria degli utili.
Per un’impresa italiana che considera l’Ungheria, il confronto utile va oltre le aliquote pubblicate. Valuta:
- Reddito imponibile: utile contabile e variazioni fiscali che ne modificano il valore.
- Imposta societaria: aliquota nominale del 9% applicata alla base pertinente.
- Altri prelievi: obblighi locali e costi fiscali legati a personale e operatività.
- Attività: investimenti, ricavi e struttura giuridica dell’impresa.
Questo metodo evita di trattare il 9% come promessa di aliquota effettiva. Per definire la struttura e gli adempimenti prima di aprire una società in Ungheria, confronta redditività prevista, base imponibile e obblighi fiscali applicabili.
Elevate Advisory Group: Costituzione Kft. online
Elevate Advisory Group Kft. affianca le imprese che valutano una società ungherese con costituzione e setup societario, pianificazione fiscale strategica e contabilità e amministrazione. La Costituzione Kft. online è il passaggio operativo; la scelta della struttura va invece collegata ai ricavi previsti, all’attività e agli obblighi fiscali applicabili.
Puoi rivolgerti allo studio quando stai confrontando il carico fiscale, pianificando l’avvio o organizzando la gestione amministrativa. L’analisi permette di considerare il regime del 9% nel quadro più ampio, senza confondere l’aliquota nominale con il costo fiscale complessivo. In questo modo, costituzione e pianificazione procedono insieme, sulla base delle esigenze concrete dell’impresa.
Per valutare il tuo progetto, contatta Elevate Advisory Group Kft. oppure visita startbudapest.com.
Trasforma la valutazione fiscale in un piano operativo
La decisione non riguarda soltanto dove costituire la società, ma anche come renderla sostenibile nel tempo. Valutare la flat tax ungherese per imprese significa inserirla in un piano che consideri attività, clienti, flussi finanziari e responsabilità gestionali. Definisci queste priorità prima di scegliere la struttura, così la strategia fiscale accompagna il progetto fin dall’inizio.
Elevate Advisory Group Kft. ti affianca nella Costituzione Kft. online, nel setup societario e nella pianificazione fiscale strategica. Il supporto è utile quando passi dal confronto tra scenari alla preparazione concreta dell’attività o vuoi coordinare gli aspetti societari e fiscali fin dall’avvio.
Porta al confronto il modello operativo che hai in mente e gli obiettivi dell’impresa. Contatta Elevate Advisory Group Kft. per avviare una valutazione mirata e definire i prossimi passaggi. Una pianificazione ordinata può aiutarti a procedere con maggiore chiarezza e controllo.
Domande frequenti
Tassazione in Ungheria: come funziona?
La tassazione ungherese distingue gli obblighi della società da quelli delle persone che lavorano o investono nell’impresa. Per valutare correttamente il risultato, separa imposte sul reddito societario, imposte indirette e oneri legati al personale, quindi verifica quali si applicano alla tua attività. Per esempio, l’IVA incassata sulle vendite non coincide con l’utile aziendale: la contabilità deve tenere distinti ricavi, imposte e costi.
Quali imprese possono beneficiare della flat tax ungherese?
Possono rientrare nel regime societario le imprese soggette all’imposta ungherese sul reddito delle società, ma il 9% nominale non equivale a un’aliquota effettiva garantita per ogni caso. Per valutare la flat tax ungherese per imprese, considera la forma giuridica, la presenza economica, la composizione dei ricavi e le rettifiche fiscali. Una società che opera oltre confine deve inoltre distinguere le attività svolte in Ungheria da quelle gestite in Italia.
Come si costituisce una società in Ungheria e quali adempimenti fiscali sono richiesti?
Costituire una società richiede di scegliere la forma giuridica, predisporre gli atti e registrarla presso il registro delle imprese ungherese. Per una Kft. online, Elevate Advisory Group Kft. gestisce le pratiche legali e camerali e la registrazione, compresa l’assegnazione dei codici fiscali e del numero IVA europeo VIES. Dopo l’avvio, occorrono contabilità civilistica e fiscale, gestione delle buste paga e adempimenti dichiarativi coerenti con l’attività.