
Non devi trasferirti in Ungheria per costituire una Kft: la procedura può svolgersi interamente da remoto, con firma digitale e assistenza legale, e la società può essere interamente di proprietà di soci stranieri. Per capire se conviene una Kft o una società italiana, però, non basta considerare la residenza dei soci: conta anche dove viene diretta l’impresa e dove si svolge l’attività.
È comprensibile pensare che una società ungherese richieda un socio locale o la residenza nel Paese. Per scegliere tra una Kft e una società italiana, considera invece la struttura dei soci, la gestione quotidiana e la coerenza tra sede legale e attività effettiva. Una Kft può avere un solo socio e un solo amministratore; la responsabilità dei proprietari è limitata.
Vedrai quali elementi confrontare, quali passaggi considerare per la costituzione e perché la residenza personale non coincide automaticamente con quella fiscale della società. Questo confronto tra Kft e società italiana ti aiuterà a valutare la forma più adatta con criteri concreti, senza basarti soltanto sulle differenze tra i regimi fiscali.
Punti chiave
- Valuta la residenza dei soci separatamente dal luogo in cui si prendono le decisioni e si gestisce l’attività: sono piani distinti.
- Prima di scegliere, confronta struttura societaria, responsabilità e adempimenti con le esigenze operative della tua impresa.
- Considera il capitale richiesto e le modalità di costituzione come parte del piano finanziario, non come un dato isolato.
- Confronta il carico fiscale complessivo, includendo le imposte locali e gli obblighi IVA, anziché fermarti alla sola aliquota societaria.
- Allinea la presenza effettiva dell’impresa in Ungheria alla gestione dichiarata, per ridurre il rischio di contestazioni fiscali.
Soci stranieri e proprietà della società
La residenza in Italia non impedisce di possedere una Kft in Ungheria. Per scegliere con criterio, distingui la proprietà della società dalla sua gestione effettiva e dagli obblighi fiscali che possono derivare dall’attività svolta in Italia.
Segui questi passaggi per valutare soci, amministrazione e flussi economici, senza confondere la sede legale con il luogo in cui opera l’impresa.
Verificare chi può possedere o amministrare la Kft
- Individua i soci e definisci le rispettive quote. Una Kft può essere posseduta al 100% da stranieri, comprese persone fisiche e società italiane; non serve un socio locale. Un residente in Italia può quindi possedere una Kft ungherese e può anche amministrarla: per la società non sono previsti requisiti obbligatori relativi ad amministratori locali o segretari. La struttura può avere un solo azionista e un solo amministratore.
- Verifica che statuto, proprietà e ruoli descrivano l’organizzazione reale. Kft è l’abbreviazione di korlátolt felelősségű társaság, una forma ungherese a responsabilità limitata. La responsabilità limitata riguarda i proprietari nei termini previsti dalla struttura societaria, ma non sostituisce una gestione conforme né elimina gli obblighi della società.
- Se i soci sono più d’uno, chiarisci per iscritto chi decide, chi amministra e come vengono distribuiti gli utili. Per esempio, due imprenditori italiani possono detenere quote diverse, ma devono coordinare i poteri di firma e le decisioni. La proprietà, da sola, non determina dove si trova la direzione effettiva.
- Considera i passaggi pratici della costituzione: la legge ungherese richiede assistenza legale per predisporre l’atto costitutivo e presentare la domanda d’iscrizione. La costituzione può avvenire da remoto tramite procura o con firma digitale guidata via Zoom; questo non equivale a trasferire in Ungheria la residenza personale dei soci.
Valutare i rischi fiscali della gestione dall’Italia
- Ricostruisci dove si prendono le decisioni strategiche e dove si svolge la gestione ordinaria. La residenza fiscale della società può dipendere da questi elementi: una Kft registrata in Ungheria ma diretta dall’Italia può quindi sollevare questioni di residenza fiscale, esterovestizione o stabile organizzazione. Valuta anche dove si svolgono le attività e dove vengono gestiti i rapporti con i clienti.
- Considera le regole CFC quando un’impresa italiana controlla una Kft priva di sostanza economica in Ungheria. La convenzione contro le doppie imposizioni tra Italia e Ungheria ripartisce il potere impositivo tra i due Paesi e mira a prevenire la doppia tassazione. Non fa però della sede legale una prova sufficiente del luogo di gestione.
- Prima di distribuire gli utili, distingui il risultato della società dal dividendo spettante al socio residente in Italia. La distribuzione deve seguire le decisioni societarie e gli adempimenti fiscali applicabili nei due Paesi. La convenzione coordina la tassazione, ma il trattamento dipende dalla situazione del socio e della società. Pianifica i flussi prima di trasferire somme, registrando delibere, contabilità e dichiarazioni pertinenti.
Caratteristiche della KFT
Per confrontare una Kft con una società italiana, esamina struttura, adempimenti e gestione quotidiana. La sigla indica la korlátolt felelősségű társaság, una forma ungherese con responsabilità limitata per i proprietari.
- Verifica chi avrà quote e poteri amministrativi. Una Kft può avere un solo socio e un solo amministratore: una struttura essenziale può quindi concentrare proprietà e gestione nella stessa persona. La responsabilità limitata distingue i beni dei proprietari dagli obblighi societari, ma non sostituisce il rispetto degli adempimenti della società. Definisci ruoli e poteri nell’atto costitutivo.
- Metti in conto gli obblighi contabili e informativi. Una Kft deve tenere la contabilità e predisporre le informazioni societarie e di bilancio richieste; la revisione contabile, invece, non è sempre obbligatoria. Anche una società italiana ha obblighi contabili e dichiarativi: il confronto utile riguarda procedure, lingua, gestione dei documenti e continuità con l’attività prevista, non l’idea che una forma societaria sia priva di adempimenti.
- Considera come funzionano registrazione e fatturazione. La registrazione della società comporta anche adempimenti fiscali e amministrativi da verificare in base alla situazione concreta. Le fatture emesse devono essere trasmesse elettronicamente alla NAV in tempo reale, senza soglie di importo. Per gli imprenditori italiani, questi processi amministrativi vanno integrati nella gestione commerciale fin dall’avvio.
- Confronta i regimi fiscali senza fermarti all’aliquota sul reddito. L’imposta nominale ungherese sul reddito societario è del 9% dal 1° gennaio 2017; la KIVA, regime per piccole imprese, ha un’aliquota del 10%. Si aggiungono elementi distinti, come l’imposta locale sulle attività, che può arrivare fino al 2%, e l’IVA standard del 27%. La scelta dipende dalla base imponibile e dall’attività concreta, non da una percentuale isolata.
- Valuta quando la forma ungherese è coerente con l’operatività. Una Kft può essere adatta se organizzazione, decisioni e attività commerciali si inseriscono davvero in Ungheria; non basta preferire un’aliquota nominale. L’Ungheria fa parte dell’Unione europea dal 1° maggio 2004, ma le operazioni transfrontaliere richiedono comunque una gestione fiscale e amministrativa ordinata. Se l’attività resta interamente italiana, confronta con attenzione costi organizzativi, obblighi e luogo di gestione. Una pianificazione fiscale strategica aiuta a valutare il carico complessivo prima di scegliere la struttura.
Quali sono i requisiti per costituire una Kft in Ungheria e una società in Italia?
Per confrontare la costituzione in Ungheria con quella in Italia, parti dai documenti, dalla sede e dagli adempimenti successivi. Per una Kft, la procedura coinvolge un avvocato e il Tribunale del Registro: organizza ogni passaggio prima dell’invio.
- Definisci soci, amministratore e sede legale. Raccogli le informazioni necessarie per descrivere la società e le persone che la rappresentano. La sede legale di una società ungherese deve trovarsi in Ungheria, anche quando i soci risiedono in Italia. Distingui quindi la sede registrata dalla residenza dei proprietari e chiarisci chi eserciterà concretamente le funzioni amministrative.
- Prepara l’atto costitutivo con assistenza legale. Per redigere l’atto e trasmettere la domanda d’iscrizione è necessaria l’assistenza di un avvocato. In Ungheria, il legale prepara anche lo statuto, presenta la società al Tribunale del Registro e autentica i documenti. Verifica che quote, poteri e attività dichiarata siano coerenti negli atti: eventuali incongruenze possono complicare i passaggi successivi.
- Scegli la modalità di deposito e programma i tempi. La costituzione legale può avvenire da remoto tramite procura, quindi la presenza personale dei soci non è sempre necessaria per la procedura. La registrazione presso il Tribunale del Registro può richiedere da 2 a 5 giorni; l’iscrizione elettronica può avvenire entro 60 minuti dalla presentazione della domanda. Sono momenti distinti: il tempo di registrazione elettronica non coincide necessariamente con l’intero percorso preparatorio.
- Organizza subito conto bancario e versamento del capitale. Una Kft deve avere un conto corrente aziendale, che va reso operativo; il capitale deve essere versato entro 8 giorni dalla registrazione societaria. Pianifica in anticipo chi seguirà l’apertura del conto e quali documenti societari serviranno alla banca. La costituzione legale e l’operatività bancaria sono fasi collegate, ma non vanno confuse.
- Completa gli adempimenti dopo l’iscrizione. La Kft deve registrarsi presso la Camera di Commercio e Industria Ungherese entro 5 giorni lavorativi dalla costituzione. In Italia, il confronto dipende dalla forma scelta e dagli adempimenti applicabili alla specifica società: per rendere il paragone utile, metti a confronto documenti, sede, amministrazione e passaggi successivi. Non fermarti al solo tempo necessario per depositare l’atto.
Usa questa sequenza come lista di controllo: prima struttura e sede, poi atti e iscrizione, infine banca e adempimenti camerali. Per una società italiana, ricostruisci gli stessi passaggi in base alla forma societaria valutata, così il confronto considera l’intero processo e non soltanto la registrazione iniziale.
Qual è il capitale sociale minimo di una Kft e di una S.r.l. italiana?
Confronta il capitale richiesto con le risorse che l’impresa dovrà impiegare dopo la costituzione. Il dato ungherese è espresso in fiorini, mentre la pianificazione di un’attività italiana avviene in euro: valuta sia la soglia societaria sia la disponibilità finanziaria concreta.
- Annota il requisito della Kft nella valuta corretta. Per una Kft ungherese il capitale sociale minimo è di 3.000.000 di fiorini. Non confondere questo importo con una tariffa di costituzione: è capitale sociale della società. Mantieni la cifra nella valuta indicata quando prepari il confronto, senza sommarla alle spese professionali o agli altri costi di avvio.
- Individua la forma italiana da confrontare. Una S.r.l. va valutata secondo la configurazione societaria che intendi adottare e l’importo di capitale previsto nei relativi atti. Non assegnare un’unica cifra a tutte le società italiane senza distinguere la forma prescelta. Nel prospetto, inserisci la soglia applicabile alla specifica S.r.l. e confrontala con i 3.000.000 di fiorini richiesti per la Kft.
- Separa il capitale dalle spese iniziali. Capitale sociale, onorari, imposte e costi amministrativi hanno funzioni diverse. Il capitale rappresenta una risorsa della società; le spese di costituzione sono invece esborsi collegati alla procedura. Per esempio, non considerare automaticamente i 3.000.000 di fiorini come denaro perso: la cifra costituisce il capitale della Kft, non un compenso per avviare l’impresa.
- Stima il fabbisogno operativo prima di fissare la struttura. Elenca gli impegni previsti nei primi mesi: fornitori, personale, strumenti e liquidità necessaria per sostenere l’attività. Dopo la registrazione della società, il capitale versato di una Kft può essere utilizzato immediatamente per le spese operative. Pianifica l’impiego della somma con documenti e registrazioni coerenti, senza considerare il capitale come separato dalla gestione.
- Confronta disponibilità e vincoli finanziari, non soltanto le soglie. Metti a confronto il capitale richiesto, la quota effettivamente versata e i flussi previsti per ciascuna impresa. Una Kft con soci italiani può rispettare il requisito ungherese, ma la scelta deve riflettere anche l’attività svolta e le risorse necessarie. La differenza tra fiorini ed euro richiede un calcolo valutario aggiornato, distinto dal confronto societario.
Usa questo schema per decidere quanto capitale destinare alla società e quale somma resterà disponibile per l’avvio. La soglia legale è un punto di partenza; il piano finanziario deve considerare anche tempi di incasso, pagamenti e continuità operativa.
Quali imposte paga una Kft in Ungheria e quali una società italiana?
Per confrontare il carico fiscale, separa imposte sul reddito, tributi locali e IVA. L’aliquota nominale non descrive da sola l’incidenza della fiscalità sull’attività.
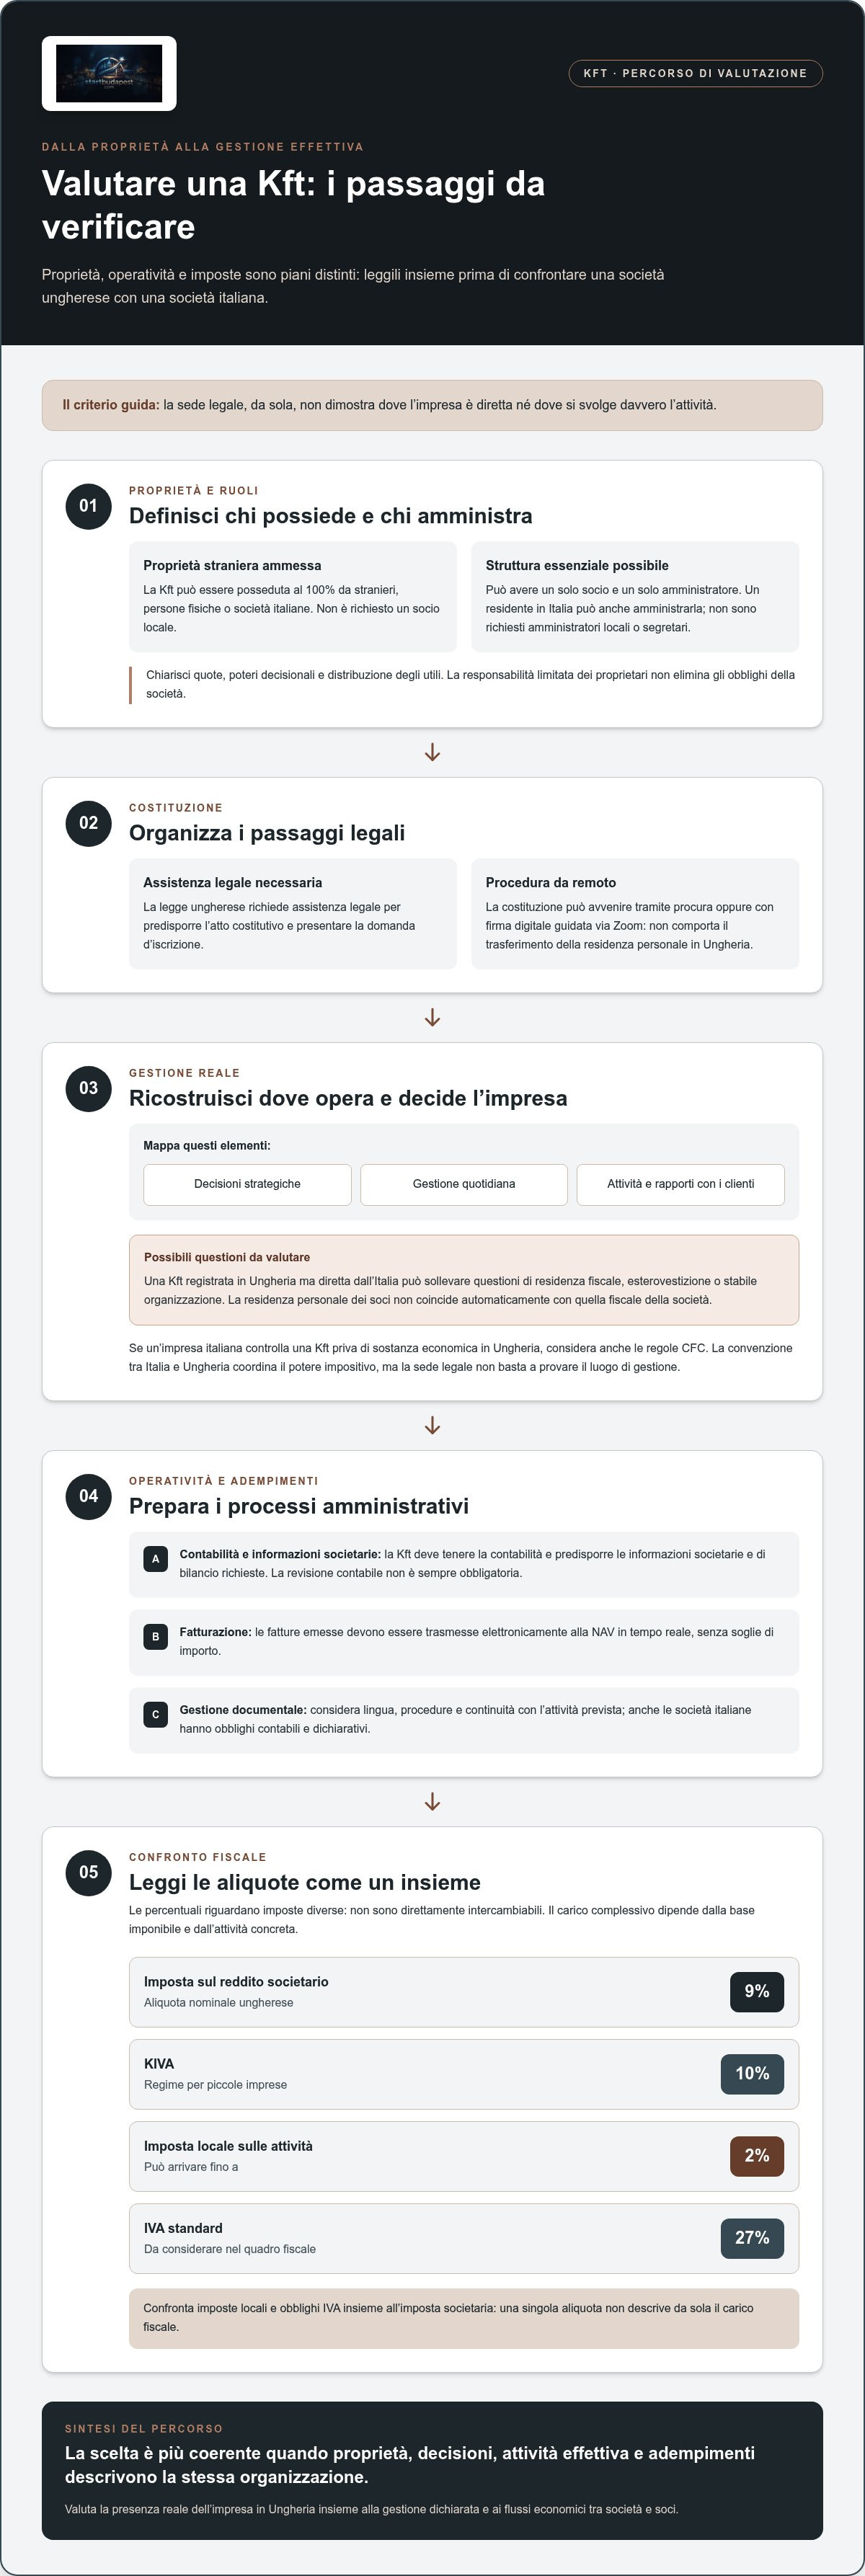
- Confronta l’imposta sul reddito societario. In Ungheria l’aliquota nominale è del 9% dal 1° gennaio 2017. In Italia l’aliquota indicata per l’imposta sulle società è del 24%. Sono aliquote nominali, non una misura automatica dell’imposta effettiva: il calcolo dipende dalla base imponibile e dalle regole applicabili alla società. Confronta quindi il reddito imponibile, non soltanto le due percentuali.
- Aggiungi i tributi locali ungheresi al confronto. La local business tax in Ungheria può arrivare fino al 2%. Considera questa imposta insieme a quella societaria, perché incide sul costo fiscale complessivo dell’attività. Se il reddito o la base imponibile è inferiore al 2% del fatturato, si applicano regole speciali sul minimo fiscale. Analizza quindi fatturato e imponibile nello stesso prospetto.
- Valuta la KIVA come regime distinto. L’aliquota della KIVA, il regime fiscale ungherese per le piccole imprese, è del 10%. Non confrontarla direttamente con l’imposta societaria senza considerare la struttura dell’impresa e la base su cui si applica. Per esempio, se prevedi costi salariali, valuta come la scelta del regime interagisce con la composizione dei costi. Il criterio è il carico complessivo, non il numero più basso isolato.
- Inserisci l’IVA e le vendite transfrontaliere nel calcolo. L’aliquota IVA standard in Ungheria è del 27%. Gli obblighi di registrazione IVA possono dipendere dalle caratteristiche dell’attività e dalle regole applicabili, quindi è opportuno verificarli prima di operare. Se vendi a privati italiani, considera anche la soglia OSS di 10.000 € all’anno. Distingui l’IVA dall’imposta sul reddito: hanno presupposti e funzioni differenti.
- Verifica che il confronto fiscale rispecchi la gestione reale. Un’impresa italiana che costituisce una Kft priva di sostanza economica in Ungheria può essere esposta alle norme CFC e al rischio di esterovestizione. La sede registrata, da sola, non rappresenta l’intero quadro fiscale. Metti a confronto attività, gestione, ricavi e obblighi dichiarativi nei due Paesi, quindi pianifica la struttura prima di trasferire l’operatività. Per valutare il carico ungherese puoi richiedere una pianificazione fiscale strategica.
Elevate Advisory Group Kft.: Costituzione Kft. online
Elevate Advisory Group Kft. ti affianca quando la scelta della Kft è coerente con soci, gestione e attività effettiva in Ungheria. La costituzione online è presentata come completabile in 48 ore; il percorso comprende anche il setup societario, così da coordinare struttura e passaggi di avvio.
Se il punto decisivo è il carico fiscale, la pianificazione fiscale strategica aiuta a valutare il regime applicabile senza confondere l’aliquota nominale con l’imposta effettiva. Per la gestione successiva, contabilità e amministrazione supportano gli adempimenti ricorrenti e la continuità operativa, anche per soci italiani con attività internazionali.
Per valutare il tuo progetto e i prossimi passaggi, contatta Elevate Advisory Group Kft..
Trasforma la scelta in un piano operativo
La decisione più solida parte da un progetto societario sostenibile nella gestione quotidiana. Per valutare Kft o società italiana, definisci chi prende le decisioni, dove si svolge l’attività e come saranno amministrati i rapporti tra soci. Questi criteri rendono il confronto concreto e legato alle esigenze dell’impresa.
Elevate Advisory Group Kft. può affiancarti con la costituzione online di una Kft, il setup societario e la pianificazione fiscale strategica. Per scegliere tra Kft o società italiana, il passo utile è tradurre l’analisi in un piano coerente con l’organizzazione e l’operatività previste.
Contatta Elevate Advisory Group Kft. per valutare il tuo progetto societario e individuare i prossimi passaggi con metodo.
Domande frequenti
Devo essere residente in Ungheria per aprire una KFT?
No, puoi costituire una Kft anche se risiedi in Italia: la proprietà straniera non richiede un socio ungherese. Puoi inoltre ricoprire il ruolo di amministratore. La residenza personale, però, è distinta dalla residenza fiscale della società: contano anche il luogo delle decisioni strategiche e quello della gestione ordinaria. Se dirigi l’impresa dall’Italia, considera questo aspetto nella pianificazione fiscale e organizzativa.
Posso fatturare a clienti italiani con la mia società ungherese?
Sì, una Kft può operare con clienti italiani, ma la gestione IVA dipende dal tipo di cliente e dall’operazione. Per le vendite a privati italiani, la soglia OSS indicata è di 10.000 € all’anno. Inoltre, le fatture emesse in Ungheria devono essere trasmesse elettronicamente alla NAV in tempo reale, senza soglie di importo. Organizza la fatturazione distinguendo vendite a imprese e vendite a consumatori.
Quanto costa aprire una società KFT in Ungheria?
Il costo complessivo dipende dalla procedura, dagli atti da predisporre e dai servizi amministrativi necessari. Tieni separati il capitale sociale, che resta una risorsa della società, e le spese di costituzione, come quelle legali e camerali. Anche la gestione successiva incide sul budget e varia con il volume dell’attività. Il prezzo dipende dal caso e viene definito dopo una richiesta di preventivo, considerando la struttura e le esigenze operative.
Quanto tempo serve per aprire una KFT?
La registrazione della Kft presso il Tribunale delle Imprese richiede da 2 a 5 giorni. La costituzione online proposta da Elevate Advisory Group Kft. è presentata come completabile in 48 ore: si tratta di un riferimento relativo al servizio, non di una durata da confondere con ogni fase successiva. Preparazione dei documenti, attivazione del conto bancario e adempimenti dopo l’iscrizione vanno considerati separatamente nel calendario operativo.
Che cos’è una Kft ungherese e come si confronta con una S.r.l. italiana?
La Kft è una forma societaria ungherese a responsabilità limitata, confrontabile per funzione con una S.r.l. italiana, ma soggetta alle regole ungheresi. Per scegliere tra le due, valuta dove si svolge l’attività, chi prende le decisioni e come saranno gestiti contabilità e adempimenti. Una struttura internazionale non è automaticamente più efficiente: la coerenza tra operatività concreta e sede societaria è centrale.
Quanto costa aprire e gestire una Kft rispetto a una S.r.l. italiana?
Non esiste un confronto attendibile basato su una sola voce: separa spese iniziali e gestione ricorrente. Per entrambe le forme considera costituzione, amministrazione, contabilità, personale, obblighi fiscali e complessità delle operazioni. Il volume delle fatture e l’organizzazione aziendale possono incidere sui costi continuativi. Il prezzo dipende dal caso e viene definito dopo una richiesta di preventivo, tenendo conto delle attività e della struttura societaria.
Come si costituisce una Kft in Ungheria: documenti, tempi e procedure?
Per iniziare, definisci soci, quote, amministratore, sede legale e attività prevista. Un avvocato prepara l’atto costitutivo e lo statuto, autentica i documenti e presenta la domanda al Tribunale del Registro. La procedura può svolgersi interamente da remoto, con consulenza via Zoom e firma digitale guidata. Dopo l’iscrizione, pianifica l’apertura del conto, il versamento del capitale e la registrazione presso la Camera di Commercio e Industria Ungherese entro i termini applicabili.