
Il capitale minimo della KFT ungherese è di 3 milioni di HUF, pari a circa 8.000 €. Non è un compenso per la costituzione, ma capitale sociale: per valutare i compensi costituzione societaria Ungheria occorre distinguere questa somma dai costi degli adempimenti e dell’assistenza professionale offerta da Elevate Advisory Group Kft.
Prima di avviare una società è utile capire quali voci compongono il budget. Capitale sociale, compensi per la costituzione e costi di gestione sono elementi distinti: separarli aiuta a valutare l’impegno economico e a pianificare l’avvio senza confondere importi con funzioni diverse.
In questo articolo vediamo quali spese iniziali considerare, quale capitale minimo è previsto per una KFT e quali documenti preparare. Esaminiamo anche la registrazione e gli adempimenti successivi, così puoi valutare il progetto con un quadro più concreto.
Punti chiave
- Per una KFT, il capitale sociale minimo è di 3 milioni di HUF, pari a circa 8.000 €: una somma da distinguere dai compensi e dagli altri costi iniziali.
- La forma societaria scelta incide sul capitale richiesto e sull’organizzazione dell’impresa: valuta quale struttura è coerente con il tuo progetto.
- La costituzione richiede documenti societari e dati corretti di soci e amministratori; la preparazione della pratica è parte essenziale dell’iter.
- Per stimare il budget, separa le spese di costituzione dagli adempimenti amministrativi e dai costi ricorrenti di gestione.
- La registrazione è solo l’inizio: pianificare per tempo gli obblighi contabili e fiscali aiuta a impostare l’attività con maggiore continuità.
Capitale minimo della società a responsabilità limitata
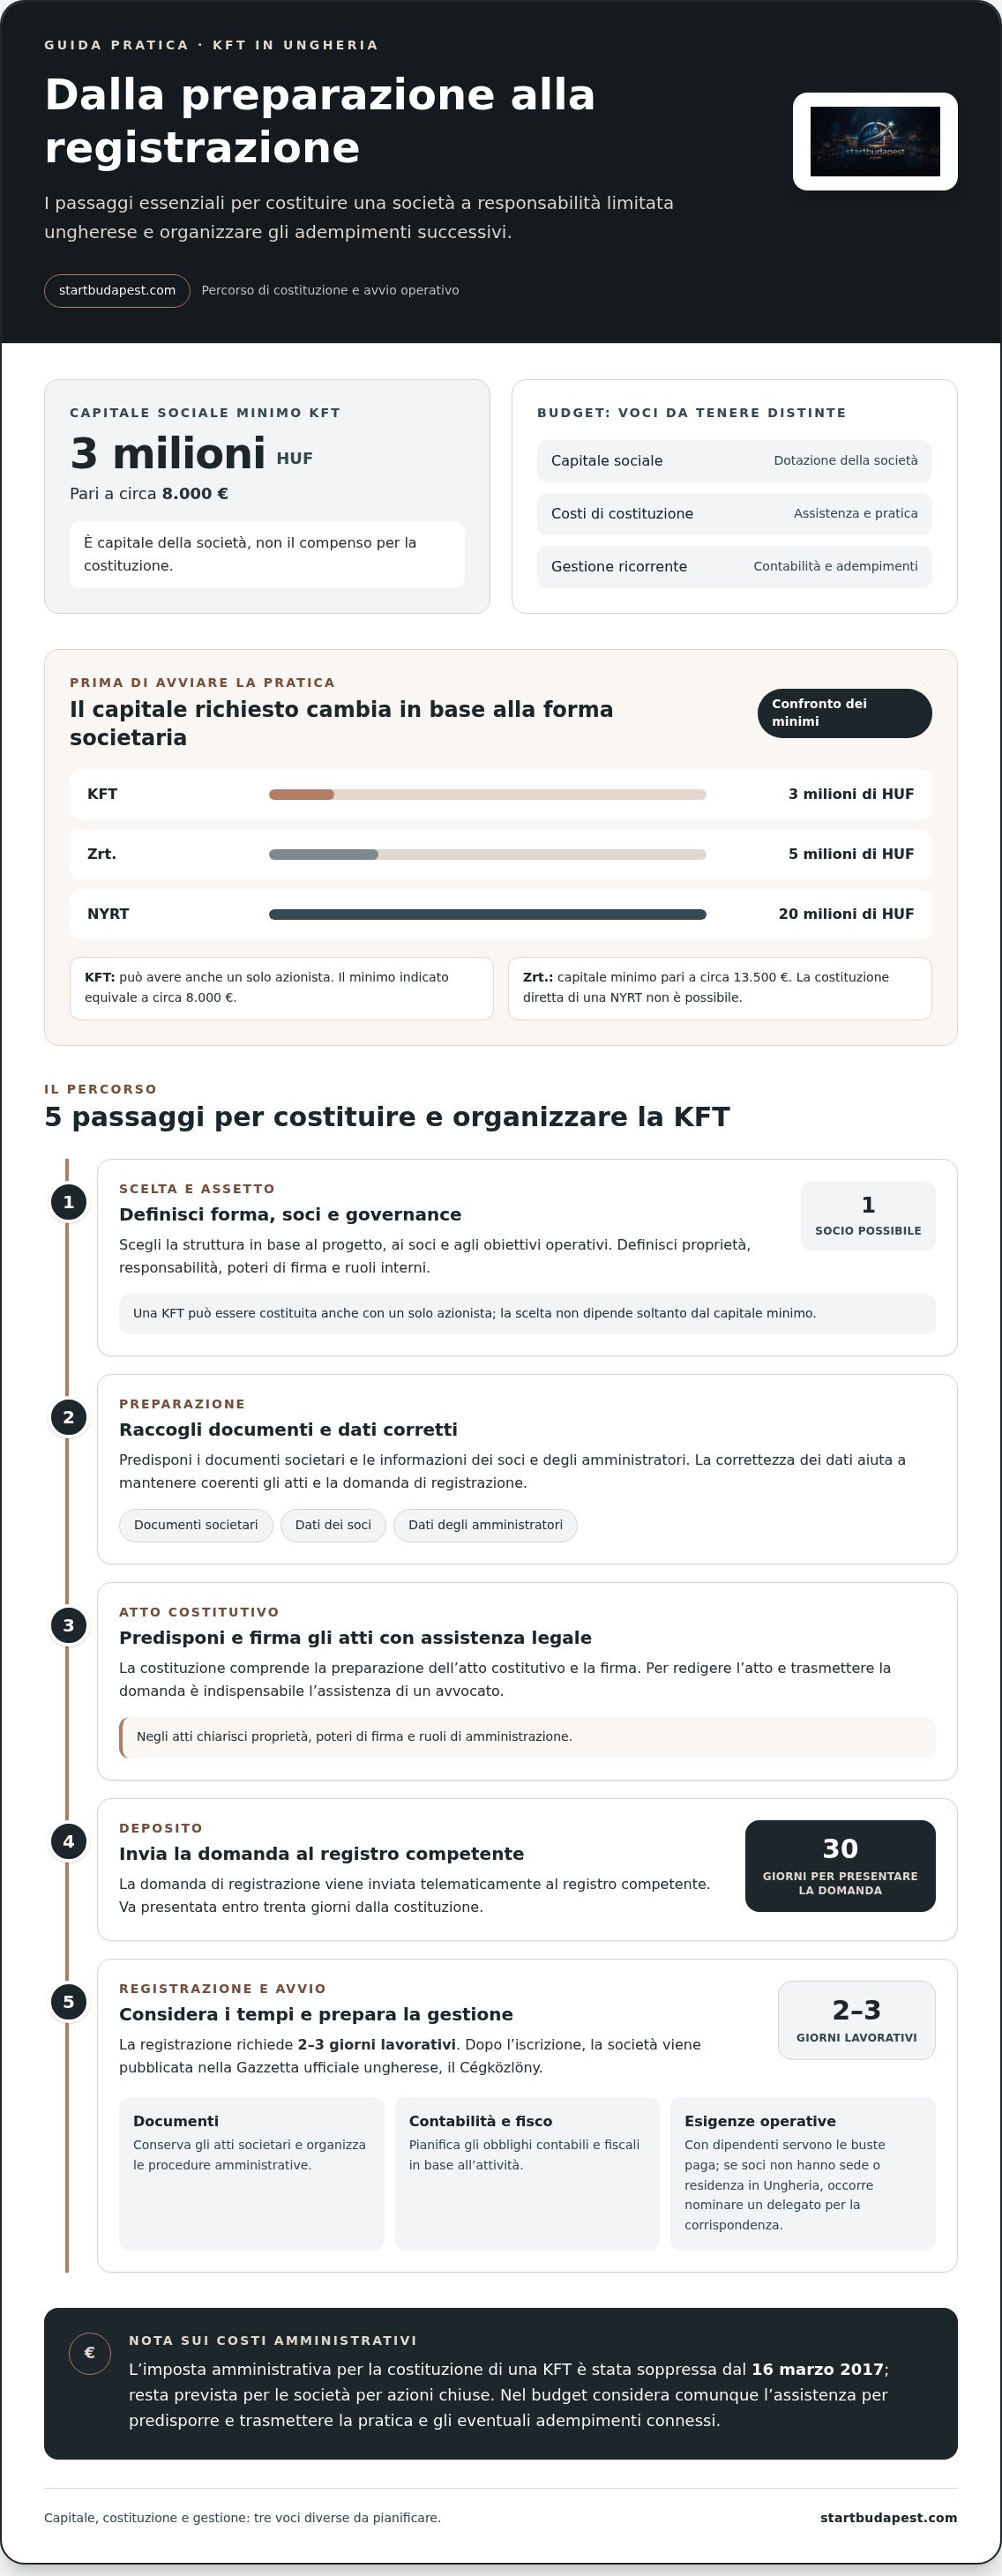
Per costituire una KFT, la società a responsabilità limitata ungherese, il capitale sociale minimo è di 3 milioni di HUF, pari a circa 8.000 €. Questa soglia riguarda il capitale della società, non il compenso per l’assistenza alla costituzione. Tenerli distinti aiuta a valutare correttamente il fabbisogno iniziale.
La forma societaria va scelta in base al progetto, non soltanto all’importo minimo. Una KFT può avere anche un solo azionista, caratteristica utile per chi vuole avviare un’attività individualmente. Una Zrt., società privata per azioni, richiede invece un capitale minimo di 5 milioni di HUF, circa 13.500 €. Per una NYRT, società per azioni a funzionamento pubblico, il capitale minimo previsto è di 20 milioni di fiorini.
Quali forme societarie sono disponibili e quale può convenire a un investitore italiano? Tra le opzioni considerate ci sono KFT, Zrt. e NYRT. La KFT può essere adatta anche a un’attività con un solo socio, mentre le società per azioni rispondono a esigenze di governance diverse. La scelta dipende da soci, gestione e obiettivi operativi, non soltanto dal capitale minimo.
La disponibilità di una forma giuridica non significa che ogni procedura di costituzione sia uguale. Secondo il Nemzeti Jogszabálytár, in Ungheria non è possibile costituire direttamente una società per azioni a funzionamento pubblico. Chi valuta una NYRT deve quindi considerare la struttura societaria e i passaggi applicabili: il capitale minimo, da solo, non descrive tutti i requisiti.
Quali imposte e contributi paga una società ungherese, inclusa l’aliquota IRES locale? L’aliquota unica sul reddito delle società è del 9% dal 1° gennaio 2017. Possono inoltre rilevare l’imposta locale sulle attività d’impresa, fino al 2%, e gli obblighi legati a dipendenti e operazioni imponibili. Per i datori di lavoro è indicata un’imposta sociale del 13%; l’imposta personale sul reddito è del 15%.
Le aliquote IVA ridotte indicate per alcuni settori e attività sono del 5% e del 18%. Non sono aliquote applicabili indistintamente a ogni vendita: contano natura dell’operazione e settore. Anche il trattamento sul reddito va distinto dai contributi e dalle imposte indirette. In fase di pianificazione, separa quindi imposta societaria, imposizione locale, IVA e costi connessi al personale.
Per confrontare le forme societarie, prepara una scheda con capitale richiesto, numero e ruolo dei soci, governance e attività prevista. Un investitore che avvia un’attività commerciale può valutare una KFT, considerando anche amministrazione e fiscalità. Una società per azioni richiede invece un esame attento delle esigenze di governance. Questo confronto aiuta a distinguere il capitale iniziale dai compensi di costituzione.
Costituzione e amministrazione di una KFT in Ungheria
La costituzione comporta la preparazione degli atti, la domanda di registrazione e l’organizzazione della gestione. Per stimare il budget iniziale, tieni separate le spese di avvio da quelle ricorrenti.
Costi amministrativi di costituzione
I costi amministrativi sono gli oneri legati alla registrazione e alle formalità iniziali della KFT. In Ungheria l’imposta amministrativa per la costituzione societaria è stata soppressa dal 16 marzo 2017, mentre resta prevista per le società per azioni chiuse. La distinzione conta: non sommare automaticamente alla spesa della KFT un’imposta amministrativa che non si applica a questa forma. Restano da pianificare l’assistenza necessaria per predisporre e trasmettere la pratica, insieme agli eventuali adempimenti connessi.
Passaggi e tempi di registrazione
La registrazione comprende la preparazione dell’atto costitutivo, la firma e l’invio telematico della domanda al registro competente. Per redigere l’atto e trasmettere la domanda è indispensabile l’assistenza di un avvocato; la registrazione richiede 2-3 giorni lavorativi. La domanda va presentata entro trenta giorni dalla costituzione. Preparare prima i dati societari e le informazioni sui soci aiuta a mantenere coerenti i documenti e il deposito.
La governance stabilisce chi prende le decisioni e rappresenta la KFT. La società può avere un solo azionista, mentre l’amministrazione va organizzata in base alla struttura scelta e alle responsabilità operative. Definisci negli atti proprietà, poteri di firma e ruoli interni. Queste decisioni si riflettono sulla gestione quotidiana, per esempio quando l’amministratore firma contratti o autorizza pagamenti.
La KFT è una società a responsabilità limitata: i soci rischiano unicamente il capitale conferito. Questo non elimina la necessità di gestire correttamente contabilità, contratti e obblighi societari. Per un socio italiano, è importante coordinare proprietà, gestione effettiva e dichiarazioni, valutando la struttura insieme alla propria posizione personale e agli impegni operativi in Italia e in Ungheria.
Quali costi ricorrenti comporta gestire una società in Ungheria, per esempio per la contabilità e la sede legale? Il budget dipende dalle operazioni registrate, dai documenti da elaborare, dal personale e dalle esigenze relative alla sede. Se i soci non hanno sede o residenza in Ungheria, occorre nominare un delegato per ricevere la corrispondenza. Pianifica questi aspetti insieme alla contabilità e all’amministrazione, non solo al momento dell’iscrizione.
Dopo la registrazione, la società viene iscritta e pubblicata nella Gazzetta ufficiale ungherese, il Cégközlöny. L’iscrizione non conclude però l’organizzazione dell’impresa: occorre conservare i documenti societari e predisporre procedure amministrative adatte all’attività. Un’impresa con dipendenti deve organizzare le buste paga; un’attività con transazioni frequenti ha bisogno di processi contabili adeguati al volume operativo.
Documenti necessari per la costituzione
Per costituire una società di capitali in Ungheria, prepara i dati dei soci, dell’amministratore e della sede, oltre all’atto costitutivo. Denominazione, attività, capitale sociale e titolarità devono descrivere una struttura coerente e corrispondere alle informazioni presentate per la registrazione.
I documenti da preparare dipendono dalla composizione dei soci. Un fondatore persona fisica fornisce i propri dati identificativi; se partecipa una società straniera, servono anche i dati dell’ente e del suo rappresentante. Per ogni socio, chiarisci la quota di proprietà e i poteri attribuiti, così da riportare correttamente la compagine nell’atto costitutivo.
- Dati dei soci: generalità o denominazione, indirizzo e quota di partecipazione, secondo la forma del fondatore.
- Dati dell’amministratore: informazioni personali e ruolo previsto nella gestione della società.
- Informazioni sulla sede: indirizzo ungherese da indicare nei documenti societari.
- Elementi aziendali: denominazione, attività prevista e capitale sociale deliberato.
- Documenti di società straniere: dati societari e documenti che descrivono i poteri del rappresentante.
Questa lista è una base di preparazione, non un elenco universale di allegati valido per ogni fondatore. Un socio italiano persona fisica, per esempio, ha una situazione documentale diversa da una holding straniera. Organizza i documenti per ciascun soggetto e confrontali con i dati dell’atto: così puoi individuare per tempo eventuali incongruenze tra nomi, indirizzi, quote e poteri di firma.
La redazione dell’atto costitutivo e l’invio telematico della domanda d’iscrizione richiedono l’assistenza di un avvocato. Il professionista traduce le decisioni dei soci in clausole societarie e verifica la coerenza dei dati della pratica. Se partecipano più persone giuridiche, definisci in anticipo chi può firmare per ciascuna entità e quale quota detiene.
Anche i documenti in lingua straniera richiedono attenzione. La necessità di traduzione dipende dalla lingua e dal contenuto del documento e dal suo uso nella pratica; incidono anche il numero di pagine e gli eventuali allegati. Le spese per una domanda di residenza riguardano invece una procedura distinta, con documenti e finalità differenti. Non includere nel budget societario costi relativi a un’altra pratica.
Prima della firma, confronta i documenti d’identità e societari con i dati riportati nell’atto: denominazioni, indirizzi, quote e rappresentanti devono coincidere. Se il socio è una società straniera, verifica in particolare che i poteri di rappresentanza corrispondano alla persona che firma. Un fascicolo ordinato facilita la preparazione della domanda e riduce le correzioni dovute a dati incompleti o discordanti.
Per organizzare la raccolta, crea un fascicolo per ogni socio e un riepilogo comune della società. Conserva insieme la versione approvata dell’atto, i dati della sede e le informazioni dell’amministratore. Se prima del deposito cambia una quota o un rappresentante, questo metodo facilita l’aggiornamento della pratica e mantiene distinti i documenti personali da quelli aziendali.
Costi per la costituzione e gli adempimenti iniziali
Il budget iniziale di una KFT non coincide con una singola tassa: comprende assistenza, formalità e organizzazione operativa. In Ungheria l’imposta amministrativa per la costituzione societaria è stata soppressa dal 16 marzo 2017, ma resta prevista per le società per azioni chiuse. La distinzione tra forma societaria e singole voci evita di stimare costi che non riguardano la KFT.
Per le società per azioni chiuse, l’imposta amministrativa indicata è di 50.000 HUF, pari a circa 150 €. Questa voce non va trasferita al preventivo di una KFT. Per valutare i compensi di costituzione, separa invece la redazione degli atti e il coordinamento della pratica dalle spese generali e dagli adempimenti fiscali o contabili iniziali.
I compensi per la costituzione dipendono anche dalla complessità della compagine e dai documenti da predisporre. Una società con più soci o con una persona giuridica straniera può richiedere un coordinamento documentale diverso da quello necessario per un fondatore individuale. Considera inoltre le traduzioni, l’organizzazione della sede legale e le attività richieste per avviare l’impresa. Valuta ogni voce in base alla sua funzione, senza trattarla come un’unica imposta di apertura.
Per il costo della costituzione della società è indicata un’IVA del 27%. Nel calcolo, distingui quindi il compenso professionale dall’imposta applicabile e dalle eventuali spese accessorie. L’aliquota IVA non va confusa con l’aliquota sul reddito societario: sono imposte diverse, con basi e momenti di applicazione differenti. Anche l’imposta nazionale e gli eventuali obblighi locali vanno valutati separatamente rispetto alle formalità di registrazione.
Come confrontare costi e adempimenti tra Ungheria e Italia? Non basta mettere a confronto una tassa iniziale: considera forma giuridica, assistenza per gli atti, documenti, traduzioni, sede e contabilità. Per un confronto utile, prepara due prospetti con le stesse categorie, uno per ciascun Paese, distinguendo le spese di costituzione dai costi successivi.
Gli adempimenti proseguono dopo l’iscrizione. L’amministratore deve organizzare la gestione societaria e predisporre procedure per registrare le operazioni dell’impresa. Le esigenze variano in base all’attività, alle transazioni e alla presenza di dipendenti. Un’impresa che vende servizi senza personale, per esempio, ha esigenze diverse da una società che assume e gestisce le buste paga.
Nel prospetto di avvio, raggruppa le voci in categorie chiare:
- Costituzione: atti societari, assistenza professionale e trasmissione della domanda.
- Documentazione: traduzioni e raccolta degli atti dei soci stranieri o delle società partecipanti.
- Avvio operativo: sede, organizzazione amministrativa e contabilità iniziale.
- Imposte: IVA sui servizi pertinenti e obblighi fiscali legati all’attività svolta.
Questa ripartizione aiuta a capire che cosa rappresenta ogni importo e quando si manifesta. Non confondere capitale sociale, compensi professionali e spese operative: hanno funzioni diverse e incidono in momenti distinti. Una valutazione ordinata aiuta l’amministratore a pianificare liquidità e procedure, senza considerare il costo di registrazione come l’intero investimento necessario per avviare l’attività.
Per una KFT ungherese non è prevista l’imposta amministrativa di costituzione, ma restano da valutare assistenza professionale, IVA, documenti, traduzioni, sede e gestione contabile. Per confrontare l’Ungheria con l’Italia, usa le stesse categorie e distingui spese iniziali e successive, tenendo conto della forma societaria e dell’attività.
Costituzione di una società a responsabilità limitata
Costituire una KFT richiede di coordinare forma societaria, capitale, sede legale e domanda d’iscrizione. Con un solo socio, definire la proprietà può essere più semplice, ma restano necessari atti coerenti e assistenza legale per la pratica.
La KFT è una società a responsabilità limitata: i soci rischiano unicamente il capitale conferito. Questa protezione non sostituisce una gestione corretta dei contratti e degli obblighi societari. Prima di avviare l’impresa, definisci chi detiene le quote, chi amministra e chi rappresenta la società. Queste scelte incidono sull’atto costitutivo e sulla gestione quotidiana.
La sede legale della società deve trovarsi in Ungheria. Scegliere l’indirizzo è una decisione operativa: la sede è il riferimento formale della KFT e deve corrispondere ai documenti depositati. Se i soci non hanno sede o residenza nel Paese, occorre nominare un delegato per ricevere la corrispondenza.
Per costituire la KFT, l’atto costitutivo e la domanda d’iscrizione devono essere preparati e trasmessi telematicamente con l’assistenza di un avvocato. La registrazione richiede 2-3 giorni lavorativi secondo i tempi indicati per l’Ungheria. La procedura semplificata prevede che l’ufficio preposto completi la registrazione entro un’ora lavorativa. La scelta della procedura e la preparazione completa dei documenti incidono sull’organizzazione dell’avvio.
Il capitale sociale minimo della KFT corrisponde a circa 8.000 €. Tienilo distinto dai compensi professionali e dai costi di gestione: il capitale appartiene alla società, mentre gli altri importi coprono servizi o adempimenti. Pianifica inoltre il pagamento del capitale in relazione alle esigenze finanziarie iniziali, così da non confonderlo con il denaro destinato a spese operative, fornitori o personale.
La tassazione va valutata insieme all’attività prevista. L’aliquota unica sul reddito delle società in Ungheria è del 9% dal 1° gennaio 2017; l’imposta locale sulle attività d’impresa può arrivare fino al 2%. Le due voci hanno basi distinte e non rappresentano da sole il carico complessivo. Per esempio, una KFT con dipendenti deve considerare anche gli obblighi connessi al personale.
Per un residente italiano, costituire una società in Ungheria richiede di pianificare il rapporto tra società, attività effettiva e posizione personale. Non basta considerare l’aliquota societaria: gli obblighi fiscali dell’impresa vanno coordinati con quelli del socio in Italia. La struttura deve essere sostenibile anche dopo l’avvio, con contabilità e amministrazione adeguate.
Prima di procedere, riassumi in un prospetto le quote, i poteri dell’amministratore, l’indirizzo ungherese e le risorse destinate all’avvio. Se vuoi trasformare questi elementi in un percorso operativo, puoi valutare la costituzione di una KFT con un’analisi mirata della struttura societaria e degli adempimenti.
Elevate Advisory Group: Costituzione Kft. online
Elevate Advisory Group Kft. affianca chi vuole avviare i **compensi costituzione societaria Ungheria** e coordinare gli adempimenti iniziali. La procedura digitale è presentata come completabile in breve tempo; la preparazione della pratica considera la struttura della società e le esigenze operative.
Il supporto di Elevate Advisory Group Kft. può essere utile per gestire costituzione, assetto societario, pianificazione fiscale strategica e gestione amministrativa. L’obiettivo è collegare l’avvio agli obblighi che accompagneranno l’attività, distinguendo il capitale sociale dai compensi professionali e dai costi correnti.
Per inquadrare il tuo progetto e il percorso di costituzione, contatta Elevate Advisory Group Kft.
Imposta il prossimo passo con un piano operativo
La decisione non si esaurisce nella scelta della forma societaria: occorre trasformare l’idea d’impresa in un assetto sostenibile, con responsabilità definite e procedure coerenti. Valutare i compensi per la costituzione societaria in Ungheria significa considerare il progetto nel suo insieme e chiarire quali attività dovranno partire subito.
Elevate Advisory Group Kft. affianca gli imprenditori nella costituzione online di KFT e nel setup societario, collegando la fase iniziale alla pianificazione fiscale strategica. Valutare i compensi per la costituzione societaria in Ungheria insieme alle esigenze operative aiuta a impostare un percorso coerente con le decisioni dei soci e gli obiettivi dell’impresa.
Definisci i tuoi obiettivi e porta al confronto le informazioni essenziali sul progetto. Contatta Elevate Advisory Group Kft. per valutare il prossimo passo con metodo e costruire una base solida per l’attività.
Domande frequenti sulla costituzione societaria in Ungheria
Quanto costa costituire una società in Ungheria, tra tasse, notaio e registrazione?
Non esiste un importo unico: il budget dipende dalla forma societaria, dall’assistenza legale, dai documenti e dalle traduzioni necessarie. Per una KFT non è prevista un’imposta amministrativa di costituzione, ma per predisporre gli atti e inviare la domanda è necessaria l’assistenza di un avvocato. Considera anche l’IVA applicabile ai servizi e distingui queste voci dal capitale sociale e dai costi di gestione.
Qual è il capitale sociale minimo per una Kft ungherese?
Il capitale sociale minimo per una KFT è di 3 milioni di HUF, pari a circa 8.000 €. Questo importo non è un compenso per l’avvio: costituisce capitale della società e va distinto dalle spese professionali e amministrative. Nel pianificare il fabbisogno, valuta anche come distribuire le quote tra i soci e quali risorse serviranno per sostenere l’attività dopo la registrazione.
Quali documenti e requisiti servono per costituire una società in Ungheria?
Prepara i dati identificativi dei soci e dell’amministratore, le informazioni sulla sede legale, la denominazione, l’attività prevista e la ripartizione delle quote. La pratica comprende l’atto costitutivo e la domanda d’iscrizione, predisposti e trasmessi con assistenza legale. Se partecipa una società straniera, raccogli anche i documenti societari e i dati del rappresentante. Verifica che nomi, indirizzi e poteri coincidano in tutto il fascicolo.
È obbligatorio avere un amministratore o un socio residente in Ungheria?
Un socio straniero può svolgere attività d’impresa in Ungheria alle stesse condizioni dei cittadini ungheresi. Se i soci non hanno sede o residenza nel Paese, è necessario nominare un delegato che riceva la corrispondenza; questo adempimento non equivale a richiedere un socio residente. La pratica deve comunque identificare l’amministratore e definirne ruolo e poteri di rappresentanza nei documenti societari.