
Il 9% è l’aliquota dell’imposta sulle società in Ungheria, ma non basta per valutare il carico fiscale di un’impresa. Una consulenza strategica per la fiscalità estera in Ungheria considera anche il regime applicabile, l’IVA, l’imposta locale e il modo in cui l’attività è organizzata. La scelta tra TAO e KIVA dipende dal tipo di impresa, dal fatturato e dagli obiettivi nel tempo.
È comprensibile guardare alle aliquote quando si valuta un’espansione all’estero: incidono sulla redditività e sulle decisioni societarie. Ma il vantaggio fiscale va considerato insieme agli obblighi in Italia e in Ungheria, ai flussi di reddito e alla situazione di chi possiede o dirige l’impresa.
Qui scoprirai come inquadrare la fiscalità ungherese, valutare la Kft. e considerare imposte, dividendi, pianificazione patrimoniale e rischi di doppia imposizione. Vedrai quali elementi incidono sulla scelta e come impostare un percorso concreto, dalla verifica di fattibilità alla gestione societaria e contabile.
Punti chiave
- Valuta come la convenzione tra Italia e Ungheria si applica ai diversi redditi e distingue gli obblighi della società da quelli personali.
- Considera residenza fiscale, redditi esteri e attività effettivamente svolta per impostare una pianificazione coerente e conforme.
- Confronta la Kft. con le esigenze operative dell’impresa e tieni conto che in Ungheria la contabilità societaria è obbligatoria.
- Prima di distribuire utili, esamina il trattamento dei dividendi in base al beneficiario e alla sua posizione fiscale.
- Organizza documenti, flussi finanziari e separazione tra patrimonio aziendale e personale per ridurre le aree di rischio fiscale.
Convenzione contro le doppie imposizioni tra Italia e Ungheria
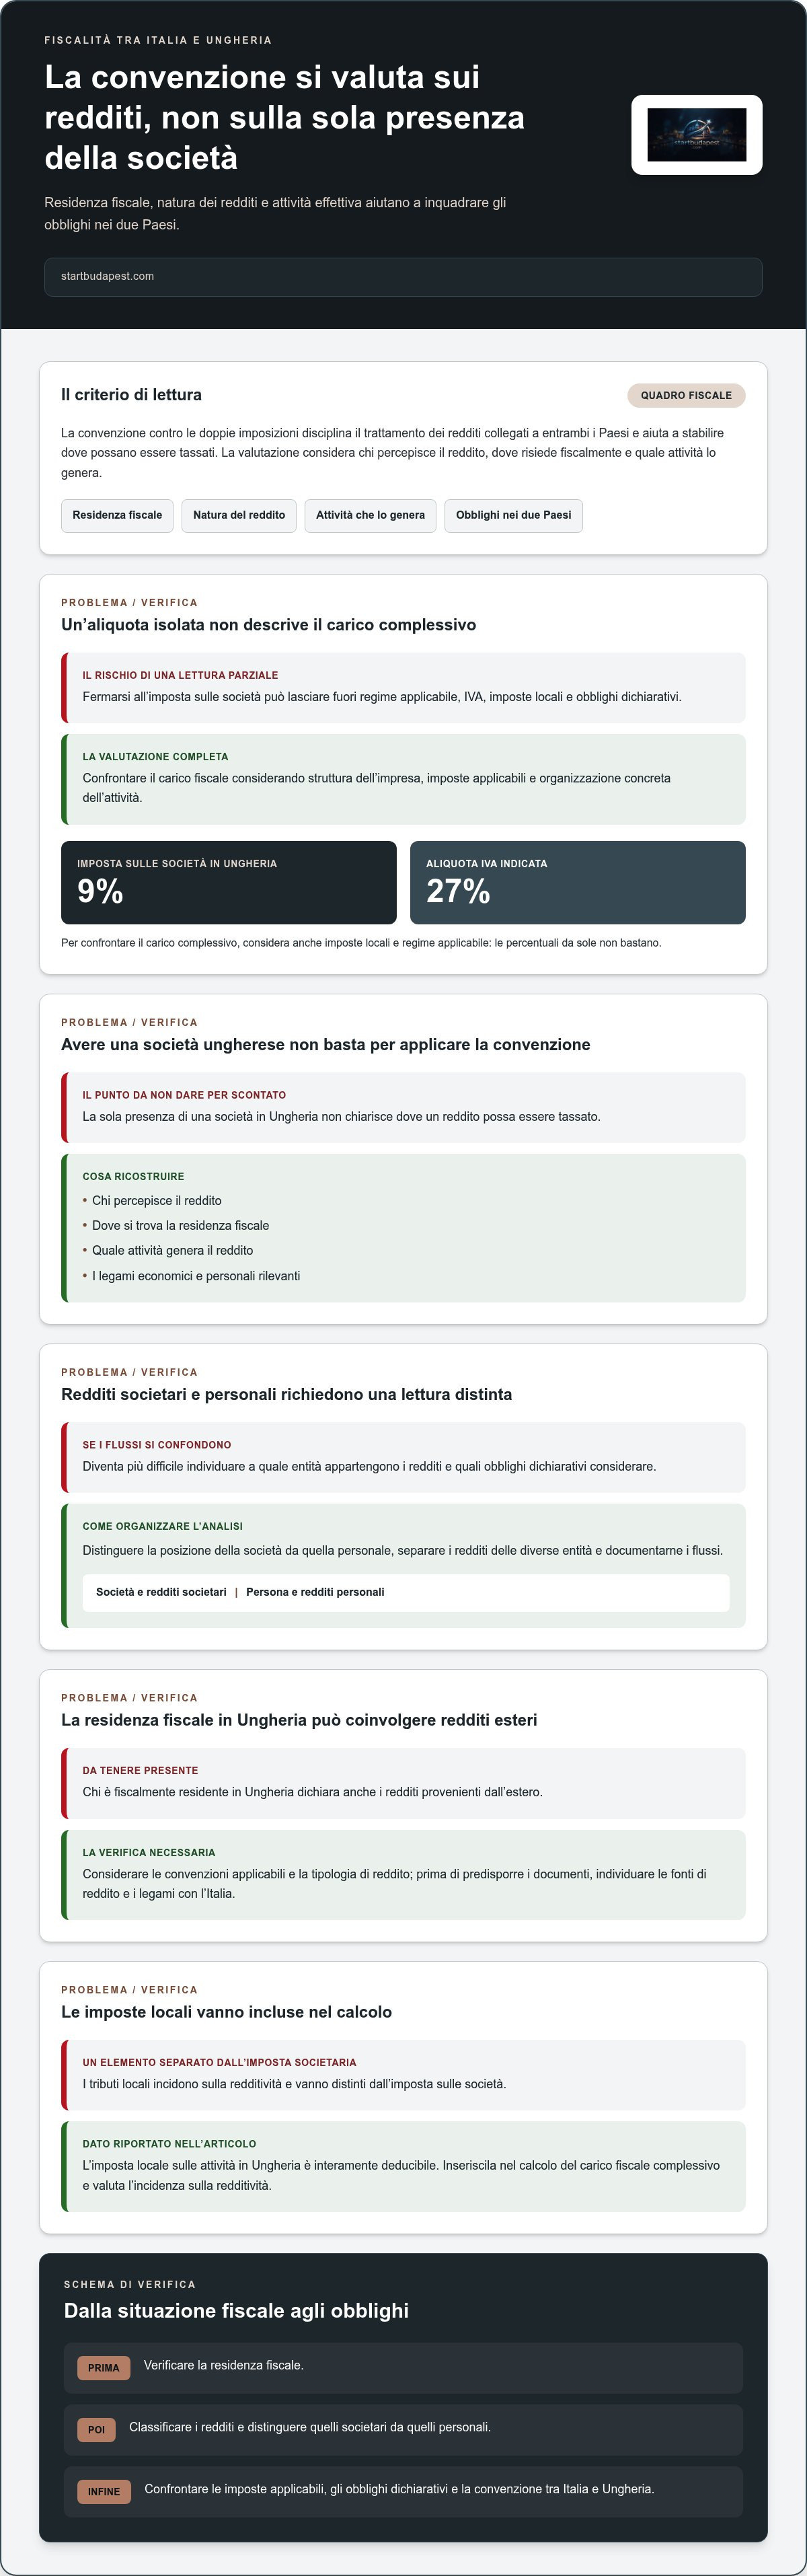
Per un’impresa italiana, la convenzione tra Italia e Ungheria va letta insieme alla residenza fiscale e alla natura dei redditi. La valutazione deve considerare anche imposte societarie, tributi locali e obblighi dichiarativi nei due Paesi.
Applicazione della convenzione Italia-Ungheria
La convenzione contro le doppie imposizioni disciplina il trattamento dei redditi collegati a entrambi i Paesi e aiuta a stabilire dove possano essere tassati. Per applicarla, ricostruisci chi percepisce il reddito, dove si trova la residenza fiscale e quale attività lo genera. La sola presenza di una società ungherese non basta: occorre esaminare anche i legami economici e personali rilevanti.
Per esempio, un’impresa italiana con una società in Ungheria dovrebbe distinguere i redditi prodotti dalle due entità e documentarne i flussi. La consulenza strategica sulla fiscalità estera in Ungheria parte da questa mappatura, così la pianificazione considera insieme gli obblighi italiani e ungheresi e distingue la posizione societaria da quella personale.
Quali differenze fiscali ci sono tra Ungheria, Italia e altri Paesi dell’Europa centrale? Il confronto utile riguarda la struttura delle imposte, i regimi societari disponibili e il trattamento dei redditi, non una singola aliquota isolata. In Ungheria l’imposta sulle società è del 9%; per confrontare il carico complessivo, considera anche imposte locali, IVA e regime applicabile.
Imposte locali, deducibilità e dichiarazioni
L’imposta locale sulle attività in Ungheria è interamente deducibile. Inseriscila nel calcolo del carico fiscale complessivo, distinguendola dall’imposta sulle società e valutandone l’incidenza sulla redditività. La presenza di tributi locali rende importante collegare la pianificazione fiscale alla sede e all’organizzazione concreta dell’impresa.
Le dichiarazioni devono riportare i redditi e le imposte pertinenti alla società o alla persona fisica. Se una persona è fiscalmente residente in Ungheria, dichiara anche i redditi esteri, tenendo conto delle convenzioni applicabili e della tipologia di reddito. Prima di predisporre i documenti, separa quindi i redditi societari da quelli personali e individua i legami con l’Italia.
Quali sono le regole ungheresi per IVA, fatturazione elettronica e dichiarazioni fiscali? L’aliquota IVA indicata per l’Ungheria è del 27%; fatture e dichiarazioni vanno gestite considerando operazioni, flussi e regime fiscale dell’impresa. Integra questi elementi nella contabilità e mantieni coerenti i documenti con i redditi dichiarati.
Per le imposte societarie, è utile confrontare i regimi applicabili in base alla struttura e agli obiettivi dell’impresa. La scelta dipende dal tipo di attività, dal fatturato e dagli obiettivi di lungo termine. Confronta le opzioni sulla base della struttura dei costi, dei redditi attesi e dei piani di sviluppo, non soltanto dell’aliquota del 9%.
Una verifica ordinata parte dalla residenza fiscale, prosegue con la classificazione dei redditi e termina con il confronto tra le imposte applicabili. Questo metodo permette di considerare anche il patrimonio personale e organizzare gli adempimenti senza sovrapporre le regole italiane e ungheresi.
Ottimizzazione fiscale legale e pianificazione patrimoniale
L’ottimizzazione fiscale non consiste nel trasferire attività in Ungheria senza valutarne la sostanza economica. Per un’impresa italiana, il punto di partenza è mappare dove si svolgono le operazioni, chi prende le decisioni e quali redditi produce ciascuna entità. Questa analisi collega pianificazione internazionale, continuità aziendale e tutela del patrimonio, distinguendo la sede formale dall’attività effettiva.
Organizza il lavoro in passaggi distinti. Prima raccogli i dati su società, soci, immobili, partecipazioni e flussi di reddito. Poi separa la posizione dell’impresa da quella delle persone fisiche. Infine confronta gli effetti delle diverse strutture tra Italia e Ungheria, considerando gli obblighi dichiarativi e la convenzione applicabile. Una mappa chiara aiuta a individuare le decisioni da prendere prima di trasferire attività o capitale.
La pianificazione di un’impresa internazionale deve seguire il modello operativo, non una formula astratta. Per esempio, un’attività che vende dall’Italia ma apre una società in Ungheria deve definire le funzioni svolte da ciascuna entità, i costi sostenuti e il luogo in cui si generano i ricavi. Imprenditori e amministratori possono così valutare se la struttura rispecchia davvero l’organizzazione aziendale.
Considera anche la pianificazione fiscale in caso di trasferimento personale. Un cambio di residenza può intrecciarsi con redditi esteri, immobili locati, vendite immobiliari o partecipazioni societarie. In Ungheria, chi è fiscalmente residente dichiara anche i redditi provenienti dall’estero, tenendo conto della convenzione e della tipologia di reddito. Prima di trasferirti, ricostruisci le fonti di reddito e i legami patrimoniali nei due Paesi.
La pianificazione patrimoniale riguarda anche imprese familiari e holding. Valuta quali beni appartengono alla società e quali alla persona, poi esamina come distribuzioni, successioni e donazioni si inseriscono negli obiettivi familiari. Separare patrimonio aziendale e personale aiuta a leggere rischi e responsabilità, ma la distinzione deve riflettere i rapporti economici reali. Un organigramma societario aggiornato rende visibili partecipazioni e ruoli.
Per la pianificazione finanziaria aziendale, prepara una previsione delle entrate e delle uscite e confrontala con gli investimenti previsti. Una società che reinveste gli utili può avere priorità diverse da un’impresa che distribuisce reddito ai soci o finanzia un’espansione. Confronta i regimi TAO e KIVA in relazione all’attività, al fatturato e agli obiettivi di lungo periodo, senza separare la scelta fiscale dal fabbisogno finanziario.
- Attività: descrivi funzioni, sedi operative e processi decisionali.
- Redditi: distingui ricavi societari, redditi personali e rendite patrimoniali.
- Patrimonio: registra proprietà, partecipazioni e passaggi familiari da pianificare.
- Obiettivi: confronta reinvestimento, distribuzione e crescita aziendale.
Dal punto di vista operativo, conserva documenti coerenti con le decisioni: contratti, registrazioni contabili e criteri di ripartizione dei costi. Se cambiano attività, soci o flussi tra Italia e Ungheria, aggiorna la valutazione invece di affidarti a una struttura rimasta invariata. Una pianificazione fiscale strategica può aiutarti a tradurre questa mappa in scelte societarie e patrimoniali coordinate.
Valutazione di fattibilità e scelta della forma societaria
La fattibilità dipende dall’attività, dalla struttura dei ricavi, dalla presenza operativa e dagli obiettivi dell’impresa in Ungheria. Per iniziare, prepara la visura e i documenti societari italiani, i dati identificativi dei soci, una descrizione dell’attività e una previsione dei flussi. Poi valuta la residenza fiscale, la forma giuridica, il capitale e gli adempimenti.
Analisi della residenza fiscale
Per una persona, l’analisi considera la residenza fiscale e le fonti di reddito, inclusi i redditi esteri da dichiarare in Ungheria. Per una società, ricostruisci invece dove si svolgono le attività e si prendono le decisioni, oltre alla posizione delle entità coinvolte. Tra i documenti utili rientrano organigrammi, contratti, registrazioni contabili e informazioni sui soci.
Una sede registrata, da sola, non descrive l’intera situazione economica. Confronta i legami italiani e ungheresi e classifica i redditi in base alla loro origine. La verifica aiuta a individuare gli obblighi dichiarativi che possono riguardare persone e società e ad applicare la convenzione pertinente quando i redditi sono collegati a entrambi i Paesi.
Fiscalità per cittadini e società straniere
La cittadinanza non basta a definire il trattamento fiscale: contano la residenza e la natura di ciascun reddito. In Ungheria, una persona fiscalmente residente dichiara anche i redditi provenienti dall’estero, tenendo conto delle convenzioni applicabili. Per una società straniera, valuta le attività svolte in Ungheria e i rapporti economici con l’impresa italiana.
Come passaggio pratico, separa le entrate personali da quelle societarie e raccogli i documenti che ne spiegano origine e destinazione. La posizione personale di un socio italiano che percepisce redditi dalla società ungherese va valutata separatamente da quella della società, da esaminare attraverso attività, contabilità e flussi aziendali.
La Kft. è la forma ungherese corrispondente alla società a responsabilità limitata italiana. Il capitale minimo indicato è di 3.000.000 di fiorini ungheresi, pari a circa €9.700, e può esserci un solo azionista. Confronta questi requisiti con le risorse disponibili e con la responsabilità societaria che vuoi adottare.
La costituzione va accompagnata da un setup amministrativo adatto all’attività prevista. Dopo la registrazione, i nominativi dei referenti della società diventano pubblici e la contabilità societaria è obbligatoria. Considera questi aspetti già in fase di scelta: incidono sulla documentazione, sulla gestione corrente e sulle informazioni societarie accessibili.
La forma giuridica deve seguire il modello operativo, non precederlo. Per un’impresa che vende servizi, per esempio, mappa chi stipula i contratti, chi svolge il lavoro e dove si sostengono i costi. Per un’attività commerciale, descrivi approvvigionamento, vendite e flussi tra le entità. Questi passaggi chiariscono se una società ungherese è coerente con l’organizzazione reale.
Per valutare la fattibilità, confronta il regime societario con l’attività, il fatturato e gli obiettivi di lungo termine. TAO e KIVA sono opzioni da valutare in base a questi elementi, non da scegliere automaticamente. La pianificazione considera anche l’imposta locale e l’IVA, così la stima del carico fiscale non si limita all’imposta societaria.
Settori e attività non si scelgono in astratto: verifica se la società avrà funzioni operative, clienti, contratti e flussi economici identificabili. Una struttura destinata soltanto a detenere partecipazioni richiede un’analisi diversa da una società che vende direttamente. Elenca le attività previste, le controparti e le risorse necessarie, poi confrontale con la forma societaria e gli obblighi contabili.
Infine, organizza la documentazione in modo che ogni scelta abbia una motivazione economica chiara. Una visura italiana, i dati identificativi dei soci, i contratti previsti e una descrizione dei processi consentono di esaminare la posizione complessiva. Ne deriva una decisione più informata su costituzione, amministrazione e conformità, prima di impegnare risorse nella struttura ungherese.
Tassazione di dividendi, interessi e royalties
La tassazione dei flussi tra società ungheresi, imprese italiane e soci richiede di classificare ogni pagamento. Dividendi, interessi e royalties hanno cause economiche diverse; la documentazione contrattuale aiuta a ricostruire chi paga, chi riceve e quale diritto viene remunerato. Una valutazione internazionale parte da questi elementi, poi considera la residenza fiscale e le convenzioni applicabili.
Per i dividendi, il trattamento cambia anche in base alla natura del beneficiario. In Ungheria, i dividendi pagati da società ungheresi a società estere sono esenti da ritenute alla fonte. Per una persona fisica, il reddito da dividendi è soggetto a un’imposta del 15%; può applicarsi anche un contributo sociale del 13%, entro certi limiti.
Queste regole non vanno sovrapposte. Prima di deliberare una distribuzione, identifica se il beneficiario è una società o una persona fisica e ricostruiscine la residenza fiscale. Poi verifica quali obblighi dichiarativi possono riguardarlo in Italia o in Ungheria. Per esempio, un dividendo destinato a una società estera richiede un’analisi diversa da quello percepito personalmente da un socio residente.
Interessi e royalties richiedono un esame distinto. Per gli interessi, considera la ragione del finanziamento, il contratto e il rapporto tra le parti. Per le royalties, individua il diritto concesso e il pagamento che lo remunera. La convenzione tra Italia e Ungheria va letta in relazione alla categoria di reddito e alla posizione del beneficiario, senza applicare automaticamente ai flussi diversi il trattamento previsto per i dividendi.
Una consulenza fiscale internazionale può organizzare questa verifica in passaggi concreti:
- classificare il pagamento e raccogliere contratti, delibere e registrazioni contabili;
- identificare il beneficiario e la sua residenza fiscale;
- confrontare trattamento societario, posizione personale e dichiarazioni nei Paesi coinvolti;
- allineare i documenti contabili con la motivazione economica del flusso.
Gli interpelli e i ruling internazionali riguardano situazioni in cui una struttura o un’operazione presenta un dubbio interpretativo rilevante. Prima di valutare una richiesta, descrivi i fatti, le parti coinvolte e il trattamento fiscale considerato. L’analisi deve concentrarsi sulle procedure applicabili e sulla questione concreta, non su una richiesta generica di conferma.
Un’interpretazione vincolante non va data per scontata: occorre distinguere un parere informativo da una risposta che produce effetti secondo le regole applicabili. Esamina quindi chi può presentare la richiesta, quale autorità è competente e quali fatti documentare. Questi criteri aiutano a capire se lo strumento è pertinente prima di strutturare pagamenti o accordi.
Per sostenere la crescita aziendale, inserisci la revisione dei flussi nella pianificazione fiscale strategica e aggiornala quando cambiano contratti, soci o modalità di finanziamento. Il nostro team può esaminare la documentazione e coordinare la consulenza continuativa e la compliance con gli obblighi legati ai redditi transfrontalieri. La priorità è rendere coerenti operazioni, contratti e dichiarazioni.
Gestione e mitigazione dei rischi fiscali
Il rischio aumenta quando attività, contratti e flussi dichiarati non descrivono la stessa realtà economica. Prima di trasferire operazioni o utili in Ungheria, ricostruisci chi svolge le funzioni e conserva documenti coerenti.
Quali rischi comporta trasferire attività o utili in Ungheria e quali controlli antielusione si applicano? Le criticità emergono se la struttura societaria non corrisponde all’attività effettiva o se i flussi non sono documentati. La verifica considera operazioni, contratti, contabilità e ragioni economiche, oltre agli obblighi fiscali applicabili in Italia e in Ungheria.
Rischi del trasferimento di attività o utili
Aprire una società ungherese non trasferisce automaticamente attività, redditi o residenza fiscale. Se personale, decisioni e operazioni restano in Italia, ma i documenti descrivono una gestione diversa, possono emergere incongruenze da chiarire. Valuta ogni funzione trasferita, le risorse impiegate e i contratti collegati. Conoscere concretamente i processi aiuta a individuare i rischi prima dell’avvio.
La prima misura è costruire una traccia verificabile delle decisioni aziendali. Conserva contratti, delibere, fatture, registrazioni contabili e corrispondenza che spieghino le operazioni tra società collegate. Per esempio, un pagamento per servizi deve poter essere ricondotto a prestazioni effettive e a una responsabilità identificabile. Documenti coerenti rendono leggibile il rapporto tra attività svolta e reddito attribuito.
Controlli antielusione applicabili
I controlli possono concentrarsi sulla sostanza delle operazioni, sulla coerenza dei documenti e sulla corretta dichiarazione dei redditi. Prepara una spiegazione economica per trasferimenti, prestiti, distribuzioni e costi infragruppo. Non basarti soltanto sulla forma contrattuale: contabilità, pagamenti e attività effettive devono descrivere la stessa operazione.
In Italia, il D.Lgs. n. 74/2000 riguarda i reati tributari, che possono essere puniti anche con la reclusione. Per ridurre errori nelle pratiche transfrontaliere, mantieni separati i documenti delle entità italiane e ungheresi, riconciliando i flussi tra le due. La verifica deve includere dichiarazioni, fatture e registrazioni, non soltanto i saldi finali.
Prima di trasferire un ramo operativo, prepara una mappa delle funzioni: chi vende, chi presta il servizio, chi sostiene i costi e chi incassa. Poi confrontala con contratti e contabilità. Se cambiano soci, attività o modalità di pagamento, aggiorna le registrazioni e la valutazione fiscale. Questo sito offre un quadro generale; per interpretare ciascuna operazione resta centrale ricostruire i fatti aziendali.
- Flussi: collega ogni pagamento a un contratto e a una ragione economica.
- Attività: descrivi funzioni e responsabilità effettivamente svolte nei due Paesi.
- Documenti: conserva registrazioni contabili, fatture e decisioni societarie coerenti.
- Aggiornamenti: rivedi la mappa quando cambia l’organizzazione o il flusso di reddito.
Una pianificazione fiscale strategica consente di esaminare struttura e documentazione prima di attuare modifiche operative, così le decisioni societarie e gli adempimenti restano coordinati.
Elevate Advisory Group: Costituzione Kft. online
Elevate Advisory Group Kft. affianca le imprese italiane che intendono costituire e gestire una società in Ungheria, offrendo una consulenza strategica fiscalità estera Ungheria mirata. La costituzione online di una Kft. è presentata come completabile in 48 ore; il percorso può includere anche setup societario e valutazione fiscale, in base alle esigenze dell’attività.
Una volta individuata la forma societaria, la pianificazione fiscale strategica e la contabilità e amministrazione aiutano a collegare la scelta iniziale alla gestione quotidiana. Puoi così considerare gli adempimenti insieme ai flussi aziendali, invece di trattare la costituzione come un passaggio isolato.
Per valutare il percorso adatto alla tua impresa, contatta Elevate Advisory Group Kft. oppure visita startbudapest.com.
Trasforma la valutazione in un piano operativo
La decisione di operare in Ungheria è più solida quando ogni scelta fiscale si collega a un piano aziendale concreto. Prima di procedere, definisci gli obiettivi, le responsabilità da mantenere in Italia e il modo in cui valutare la sostenibilità della struttura nel tempo. Una consulenza strategica sulla fiscalità estera in Ungheria può trasformare questi criteri in priorità e passaggi coordinati.
Elevate Advisory Group affianca le imprese con la costituzione online di Kft., il setup societario e la pianificazione fiscale strategica. Il confronto può partire dalle esigenze operative e concentrarsi sulle decisioni che incidono sulla continuità dell’attività, collegando la struttura societaria alla gestione futura.
Per valutare il prossimo passo per la tua impresa, contatta Elevate Advisory Group. Una pianificazione chiara ti permette di procedere con maggiore consapevolezza e di orientare le decisioni verso obiettivi sostenibili.
Domande frequenti sulla fiscalità ungherese
Quali servizi offre una consulenza strategica sulla fiscalità estera in Ungheria?
Puoi valutare la struttura societaria, il regime fiscale, gli adempimenti e i flussi tra Italia e Ungheria. Per esempio, prima di avviare un’attività puoi confrontare l’ipotesi di una società ungherese con il modello operativo previsto. Elevate Advisory Group offre pianificazione fiscale strategica, costituzione e setup societario, oltre a contabilità e amministrazione per accompagnare l’impresa nella gestione corrente.
Quali sono le aliquote fiscali in Ungheria per le società e le persone fisiche?
L’imposta sulle società ungherese è del 9%. Per le persone fisiche, i dati da considerare dipendono dalla natura del reddito: i dividendi percepiti da una persona fisica sono soggetti a un’imposta del 15% e può aggiungersi un contributo sociale del 13%, entro certi limiti. Non applicare un’aliquota personale unica a ogni entrata: classifica prima reddito, beneficiario e residenza fiscale.
Quali imposte locali e contributi si applicano alle imprese in Ungheria?
Tra i tributi rilevanti figurano l’imposta locale sulle attività e l’IVA, indicata al 27%. L’imposta locale sulle attività è interamente deducibile. Il carico effettivo va valutato considerando operazioni, redditi e regime societario, non soltanto l’imposta sulle società. Se l’impresa distribuisce dividendi a una persona fisica, considera anche il contributo sociale del 13%, applicabile entro determinati limiti.
Come si determina la residenza fiscale di un’impresa o di una persona in Ungheria?
La valutazione distingue persone fisiche e società e considera i legami con ciascun Paese, oltre alla natura dei redditi. Una persona fiscalmente residente in Ungheria dichiara anche i redditi esteri, tenendo conto della convenzione applicabile. Per l’impresa, ricostruisci attività e rapporti economici effettivi: la sola registrazione societaria non descrive l’intera posizione fiscale.
Quali obblighi servono per costituire e gestire una società ungherese da residenti in Italia?
Per avviare una Kft. servono le informazioni necessarie alla costituzione, tra cui denominazione, oggetto, capitale e quote, oltre ai documenti d’identità validi di soci e amministratori. La pratica comprende la registrazione della società e l’ottenimento dei codici fiscali. Dopo la registrazione, i nominativi dei referenti diventano pubblici; occorre inoltre gestire contabilità e dichiarazioni.
Come si applica la convenzione contro le doppie imposizioni tra Italia e Ungheria?
La convenzione aiuta a stabilire il trattamento dei redditi collegati a entrambi i Paesi, ma l’esito dipende dalla categoria di reddito e dalla posizione del beneficiario. Separa i redditi societari da quelli personali, individua chi li percepisce e conserva documenti che ne mostrino origine e flussi. Questi elementi permettono di coordinare gli obblighi dichiarativi italiani e ungheresi senza confondere le due posizioni.
Quali differenze fiscali ci sono tra Ungheria, Italia e altri paesi dell’Europa centrale?
In Ungheria l’imposta sulle società è del 9%, ma il confronto con Italia e altri Paesi dell’Europa centrale deve considerare anche imposte locali, IVA e regimi societari disponibili, tra cui TAO e KIVA. L’imposta locale sulle attività è interamente deducibile.
Quali sono le regole ungheresi per IVA, fatturazione elettronica e dichiarazioni fiscali?
L’IVA indicata per l’Ungheria è del 27%. Fatture e dichiarazioni vanno gestite in base alle operazioni, ai flussi e al regime fiscale dell’impresa, mantenendo coerenti i documenti con i redditi dichiarati; la contabilità societaria è obbligatoria.